
Bloomberg — Los precios de la energía han sido el azote de los mercados de bonos este año. Ahora, los inversores temen que el próximo repunte de la inflación provenga de los alimentos.
Consideran que un fenómeno de El Niño extremo, la escasez de fertilizantes, los ataques al transporte marítimo y las consecuencias del verano europeo, que registró temperaturas récord, podrían elevar el precio de los alimentos básicos. Incluso después de que la Reserva Federal subiera las tasas de interés y se comprometiera a controlar la inflación, un aumento sostenido de los precios podría generar un nuevo problema para las carteras de bonos.
Ver más: Goldman Sachs se muestra cauteloso con bonos a largo plazo ante posibilidades de más volatilidad
Gestoras de fondos como Carmignac, Fidelity International y Troy Asset Management están adquiriendo cobertura o reduciendo su exposición a los países que podrían verse más afectados.
“Creo que la próxima crisis de suministro se producirá en el sector alimentario”, afirmó Marie-Anne Allier, codirectora de Carmignac, empresa que gestiona 7.600 millones de euros (US$8.700 millones). “No creo que esto esté reflejado en el precio actual del mercado, sobre todo porque prevemos que será un proceso lento pero persistente”.
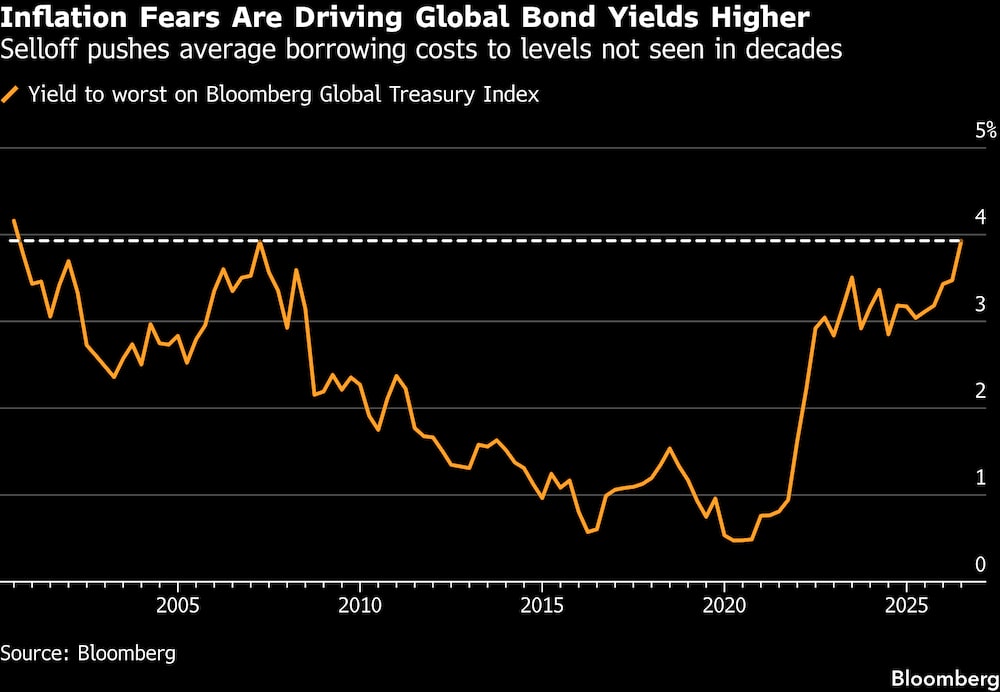
El aumento de los precios del petróleo y del gas, junto con la preocupación por la carga de la deuda en Europa y EE.UU., ha pesado con fuerza sobre los bonos gubernamentales este año, impulsando los rendimientos a niveles no vistos desde antes de la crisis financiera global. Entre tanto, los alimentos han actuado como un freno para la inflación gracias a las abundantes cosechas de 2025.
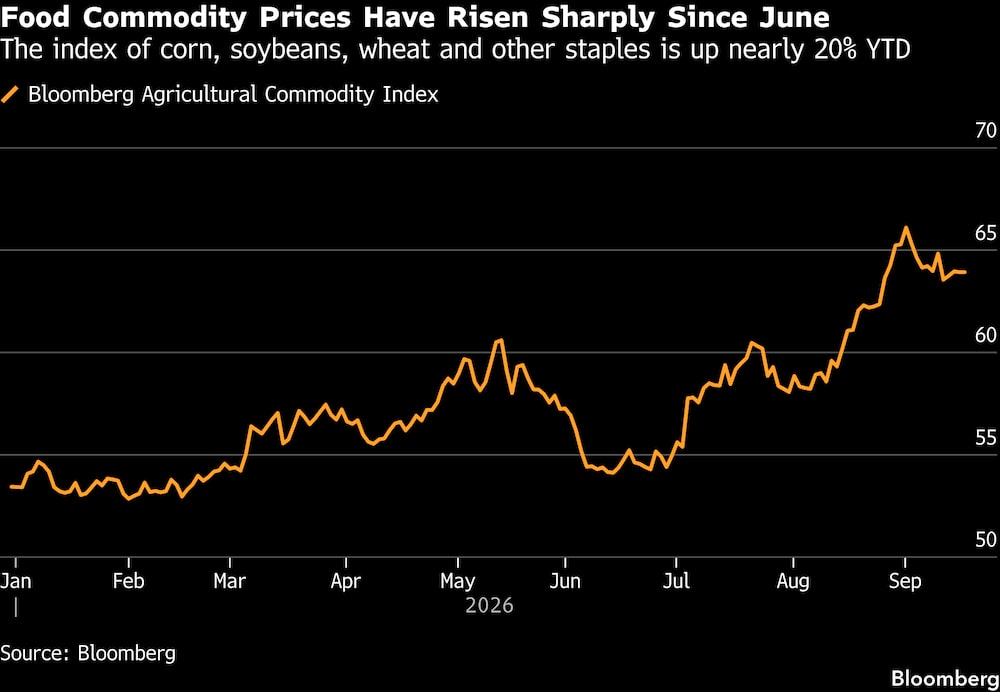
Esto podría cambiar ya este otoño en Europa, según los economistas de Barclays, y de forma más generalizada el año que viene si el rendimiento de las cosechas y las exportaciones siguen viéndose afectados. Un índice de la ONU sobre materias primas alimentarias se sitúa en su nivel más alto desde finales de 2022, mientras que los economistas de JPMorgan Chase & Co. (JPM) prevén que la inflación mundial de los alimentos se dispare hasta el 5% en el primer semestre de 2027, frente al 2,8% registrado en el mismo periodo de este año.
Para contrarrestar el riesgo, Carmignac ha estado comprando bonos gubernamentales indexados estadounidenses y europeos. Allier ve cada descenso en las tasas de equilibrio a cinco años, que son un indicador de las tendencias de precios esperadas, como una oportunidad para aumentar esas posiciones.
Los bancos centrales están siguiendo de cerca la situación, ya que una crisis alimentaria podría impulsar las expectativas de inflación de los hogares y extenderse por toda la economía al desencadenar demandas de salarios más altos. El Banco de Inglaterra, que el jueves mantuvo las tasas de interés, afirmó que veía “riesgos al alza para la inflación de los alimentos” de cara a 2027.
Ver más: Bonos del Tesoro suben tras el alza de tasas de la Fed y el rendimiento a 10 años cae al 4,98%
“Observamos que la inflación está infravalorada tanto en Estados Unidos como en el Reino Unido”, declaró Mark Dowding, director de inversiones de RBC Bluebay. La firma cerró el mes pasado una posición en futuros de tasas de interés británicos a 12 meses debido al deterioro de las perspectivas para los sectores de alimentación y energía.
Lo que opinan los estrategas de Bloomberg:
“A diferencia de la energía, los alimentos tienen menos efectos de segunda ronda sobre los costos de producción. Dado que la demanda de alimentos es relativamente inelástica, la perturbación resulta, por lo tanto, más inflacionista que negativa para el crecimiento. Se trata de una combinación incómoda para los bonos del Estado, que ya se encuentran bajo presión”.
—Skylar Montgomery Koning, macroestratega.
Charlotte Yonge, que gestiona más de 6.000 millones de libras (US$8.000 millones) en Troy Asset Management, también prevé que la inflación de los precios de los alimentos aumente en los próximos seis a doce meses y afirma que los puntos de equilibrio a cinco años en el Reino Unido y Estados Unidos aún no reflejan esta situación. Yonge indicó que se está protegiendo contra la inflación de los precios de los alimentos y otras preocupaciones inflacionarias mediante bonos indexados a corto plazo en el Reino Unido y Estados Unidos.
Laurence Mutkin, responsable de estrategia de tasas de interés para EMEA en el Bank of Montreal, señaló que las preocupaciones sobre un aumento de los precios de los alimentos el próximo año refuerzan su opinión de mantener una posición corta en los bonos del Estado británico a 10 años, con el objetivo de que los rendimientos alcancen aproximadamente el 5,75%.
Europa del Este ya ha experimentado un mayor aumento de los rendimientos de los bonos como reflejo del impacto de la guerra en las exportaciones de Ucrania, según Daniel Wood, gestor de carteras de renta fija en William Blair International. En Hungría, la sequía ha impulsado las importaciones, pero una moneda más fuerte y la caída de la demanda han ayudado a contener el impacto inflacionista, señaló.
“Países como Egipto y Turquía, que dependen en gran medida de las importaciones, también son vulnerables, sobre todo si el aumento de los precios de los alimentos va acompañado de una depreciación de su moneda”, añadió. “En Asia, países con una alta proporción de alimentos en su cesta de la compra, como India y Filipinas, también son vulnerables a los fenómenos meteorológicos adversos”.
Ver más: Inversores bajistas apuestan contra los bonos ante una posible subida de tasas de la Fed
Es probable que Asia y América Latina sean las más afectadas por un clima más cálido y seco como consecuencia del fenómeno de El Niño de este año, y se prevé que ello provoque ciertas perturbaciones en la agricultura, según Philip Fielding, gestor de carteras de renta fija de Fidelity International.
La firma aún ve oportunidades para obtener buenos rendimientos en los mercados emergentes, pero ha reducido su “exposición a las tasas de interés en América Latina en favor de países que deberían verse menos afectados”, afirmó.
Otros argumentan que cuanto más suban los precios de productos básicos como los alimentos, más se frenará el crecimiento, lo que dificultará justificar las subidas de las tasas de interés. Karen Ward, estratega jefe de mercado para EMEA en JPMorgan Asset Management, afirmó que los mercados laborales de Europa y Estados Unidos no eran lo suficientemente sólidos como para garantizar una repercusión sostenida de los aumentos salariales.
Sin embargo, muchos operadores de bonos no están dispuestos a asumir ese riesgo, sobre todo teniendo en cuenta las recientes señales de resiliencia económica frente a las dificultades globales.
--Con la colaboración de Alice Gledhill, Alice Atkins y Georgia Hall.
Lea más en Bloomberg.com