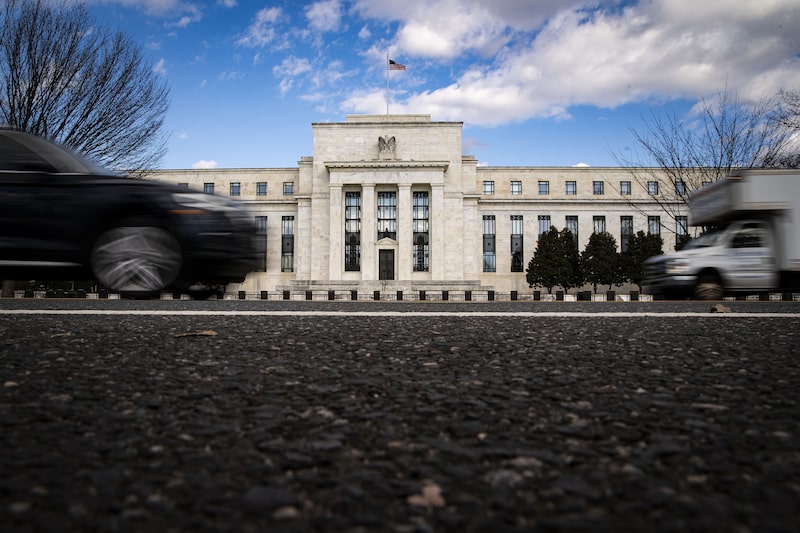
Bloomberg — Los operadores de bonos han adoptado masivamente posiciones bajistas de cara a la reunión de la Reserva Federal del miércoles, apostando a que continuará la ola de ventas de bonos del Tesoro que está impulsando los rendimientos a sus niveles más altos en casi dos décadas.
El rendimiento de referencia de los bonos estadounidenses a 10 años alcanzó el martes su nivel más alto desde 2007, mientras los operadores se preparaban para que la Fed subiera las tasas de interés en respuesta a las preocupaciones por la inflación. Por su parte, el rendimiento a dos años alcanzó su máximo desde 2024. Los rendimientos estadounidenses registraron un ligero descenso el miércoles.
El posicionamiento del mercado indica que los inversores anticipan una mayor debilidad de los bonos en el futuro y tienen poco interés en comprar en las caídas. Los operadores del mercado al contado intensificaron sus posiciones cortas durante la semana pasada al ritmo más rápido desde principios de 2025, según la encuesta a clientes de bonos del Tesoro realizada por JPMorgan.
Ver más: Se prevé que la Fed suba las tasas de interés desafiando al presidente Donald Trump
Los inversores también aumentaron sus posiciones cortas en futuros sobre bonos del Tesoro tanto antes como después del informe de inflación de la semana pasada, que superó las expectativas, según muestran los datos de posiciones abiertas de CME Group Inc (CME). En los futuros sobre los fondos federales, una sola operación en bloque bajista podría reportar —o suponer una pérdida de— US$1,9 millones por cada punto básico de variación en el contrato subyacente. Los swaps están descontando unos 50 puntos básicos de endurecimiento por parte de la Fed para lo que queda de año, incluida la reunión de septiembre.
“Durante la última semana, hemos observado un rápido aumento de las posiciones cortas a medida que el mercado sigue la subida de los rendimientos”, afirmó el estratega de Citi, David Bieber, quien añadió que el posicionamiento en corto “es tácticamente extremo”.
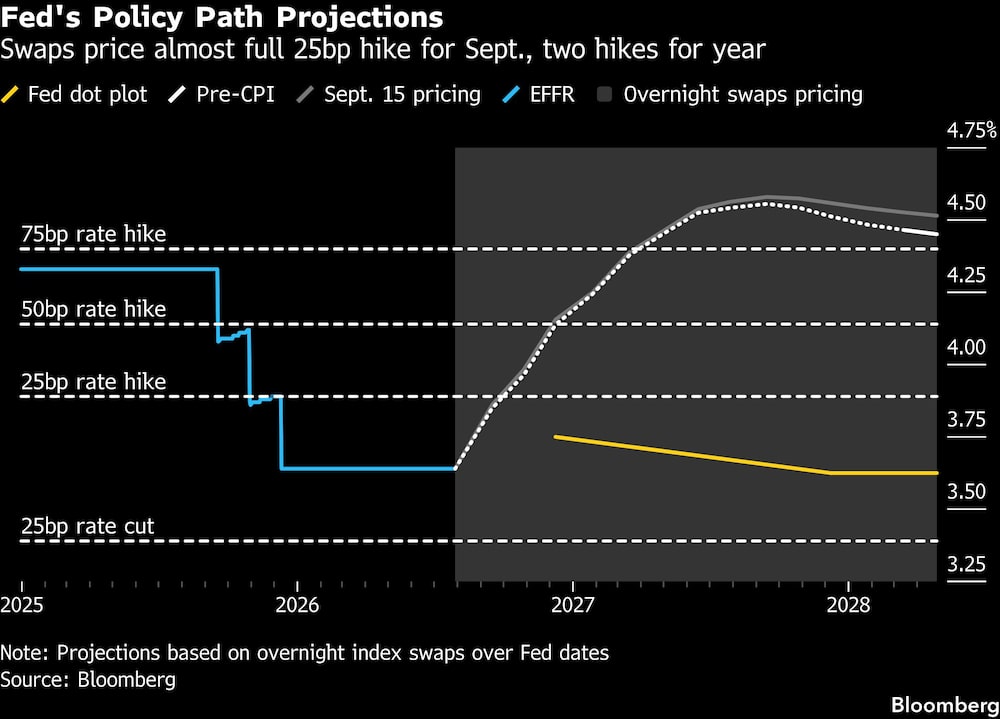
Esta posición bajista se produce antes de una reunión de la Fed para la que Wall Street descarta en más de un 90% la posibilidad de que el banco central aplique su primera subida de tasas desde 2023 —un nivel de convicción que se ha demostrado acertado durante décadas—. El repunte de los precios del petróleo provocado por la guerra, los indicios de repunte de la inflación y las preocupaciones presupuestarias han contribuido a afianzar esa certeza.
La Fed se encuentra bajo una “enorme presión” para aplicar una subida de 25 puntos básicos, según declaró Jason Thomas, director de investigación global y estrategia de inversión de Carlyle, en una entrevista con Bloomberg TV.
Ver más: Wall Street opera al alza mientras los mercados esperan una subida de tasas de la Fed
“La población se ha visto afectada por este aumento acumulado de los precios”, señaló. “El nivel de vida ha disminuido, y creo que la Fed debe tomarse en serio el cumplimiento de su mandato de estabilidad de precios”.
Si no se suben las tasas—o incluso si una subida va seguida de falta de claridad sobre aumentos adicionales—, los operadores podrían verse impulsados a exigir rendimientos aún más elevados en los bonos a largo plazo para protegerse contra la inflación, al tiempo que se reducirían los rendimientos a corto plazo, que siguen de cerca la política de la Fed.
Algunos participantes en el mercado se han posicionado ante este último escenario: la negociación del martes en opciones sobre tasas de interés a corto plazo ha incluido un aumento de la demanda de opciones de compra baratas para octubre y noviembre sobre futuros vinculados a la tasa de financiación a un día garantizado (SOFR), otro instrumento que se ve muy influido por las perspectivas de la política monetaria.
Ver más: S&P 500 cae tras el salto de tasas del Tesoro a máximos de 2007 antes de la reunión de la Fed
Sin embargo, esa sigue siendo una perspectiva marginal por el momento, ya que el mercado de opciones sobre la SOFR en general parece estar cubriéndose frente a la prima por una subida adicional de tasas que se incorporará a los precios de los contratos de futuros del mes más cercano en los próximos meses.
“El posicionamiento sigue siendo marcadamente bajista respecto a la Fed. Se han acumulado posiciones cortas a lo largo de toda la curva, los gestores de activos han reducido en gran medida sus posiciones largas o han añadido posiciones cortas, y sigue habiendo pocos indicios de compras en las caídas en cuanto a la duración”, escribieron las estrategas del Bank of America (BAC), Meghan Swiber y Eleanor Xiao.
A continuación se ofrece un resumen de los indicadores de posicionamiento en el mercado de tasas de interés durante la última semana:
Encuesta a clientes de bonos del Tesoro de JPMorgan
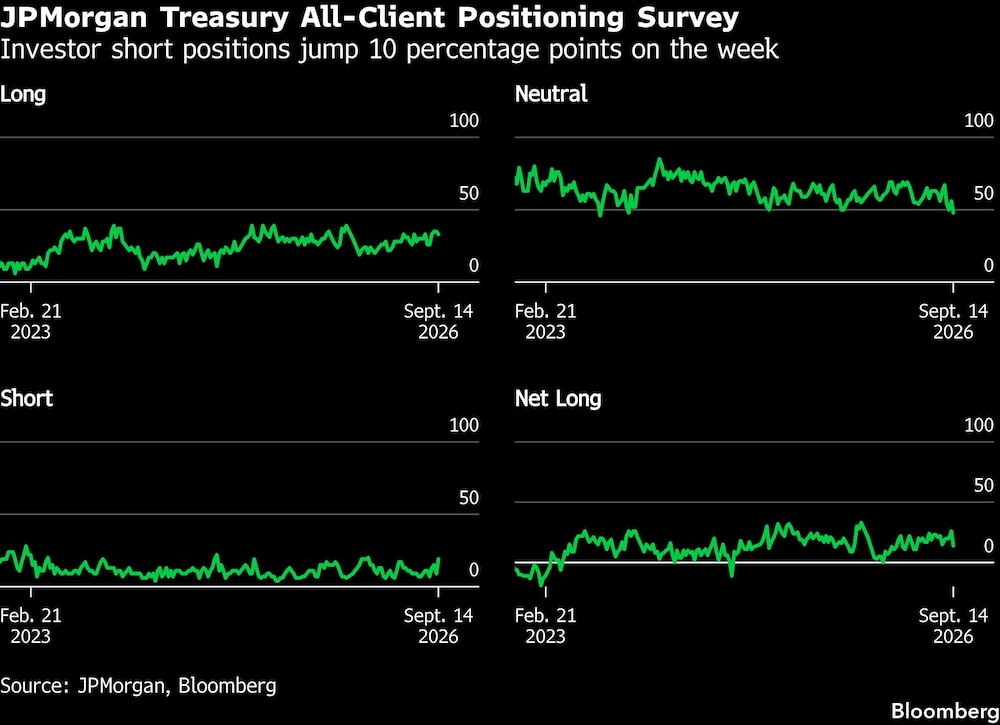
Ante la continua subida de los rendimientos, los clientes de JPMorgan (JPM) han aumentado de forma agresiva sus posiciones cortas, que se dispararon 10 puntos porcentuales en la semana que finalizó el 14 de septiembre, pasando la mayoría de una posición neutral —que se redujo en 8 puntos porcentuales— a una posición corta. La encuesta realizada a todos los clientes muestra ahora el menor volumen de posiciones largas netas en aproximadamente cuatro meses.
Posicionamiento en opciones sobre el SOFR
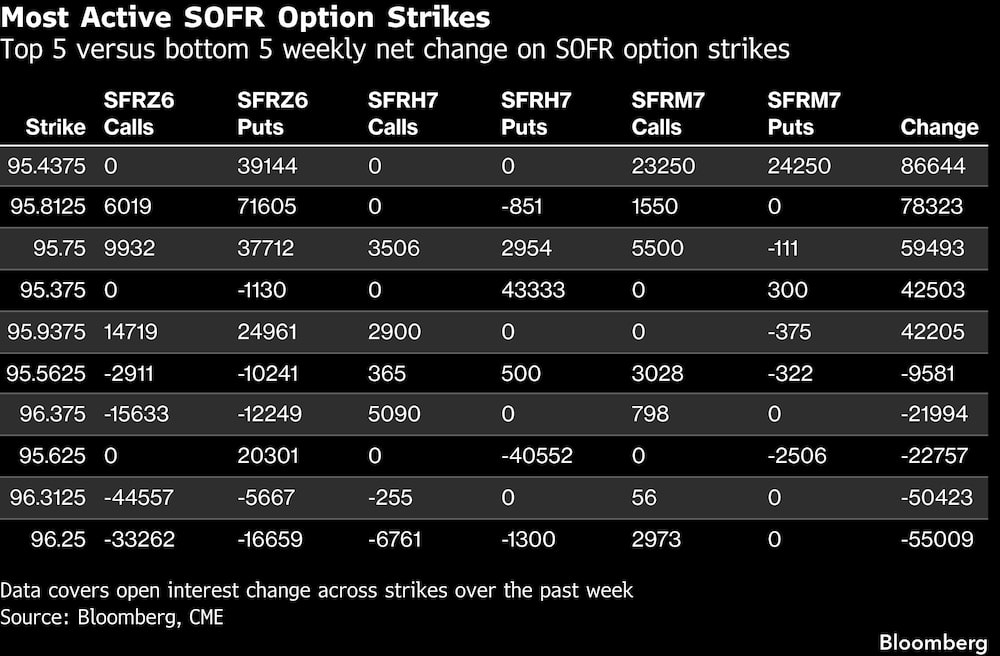
En las opciones sobre el SOFR con vencimiento en diciembre de 2026, marzo de 2027 y junio de 2027, se ha observado una gran cantidad de nuevo riesgo en el precio de ejercicio de 95,4375, debido en gran medida a una nueva y masiva estructura de posiciones cortas en volatilidad a través de ventas de straddles con vencimiento en junio de 2027. Durante las sesiones del viernes y el lunes, aproximadamente 80.000 posiciones combinadas han acumulado una prima de más de 100 millones de dólares.
El viernes se vendieron aproximadamente 30.000 de estos straddles para asumir nuevo riesgo y, posteriormente, el lunes se vendieron alrededor de 50.000 del mismo tipo. Las opciones sobre el SOFR de junio de 2027 vencen el 11 de junio del próximo año.
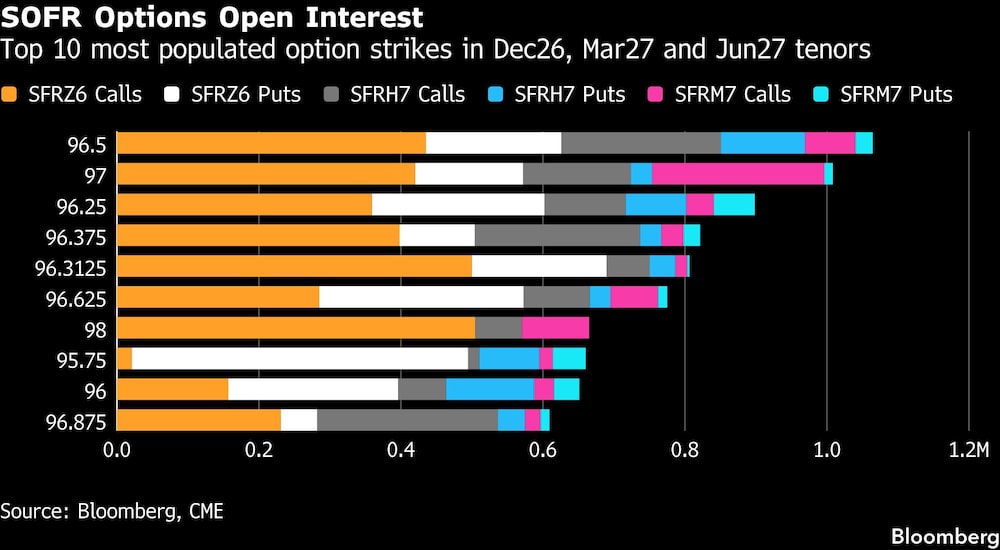
El interés abierto sigue siendo más elevado en los precios de ejercicio de 96,50, donde persiste un gran volumen de posiciones en opciones de compra (call) con vencimiento en diciembre de 2026. Tras la publicación del IPC del viernes, se inició un volumen considerable de nueva protección a la baja, en posiciones que parecen apuntar a la prima por una subida adicional de las tasas de interés de la Fed en los próximos meses.
Cabe destacar que se negociaron intensamente los árboles de opciones de venta broken SFRZ6 95,875/95,8125/95,75 y los condors de opciones de venta SFRZ6 95,9375/95,8125/95,4375/95,3125.
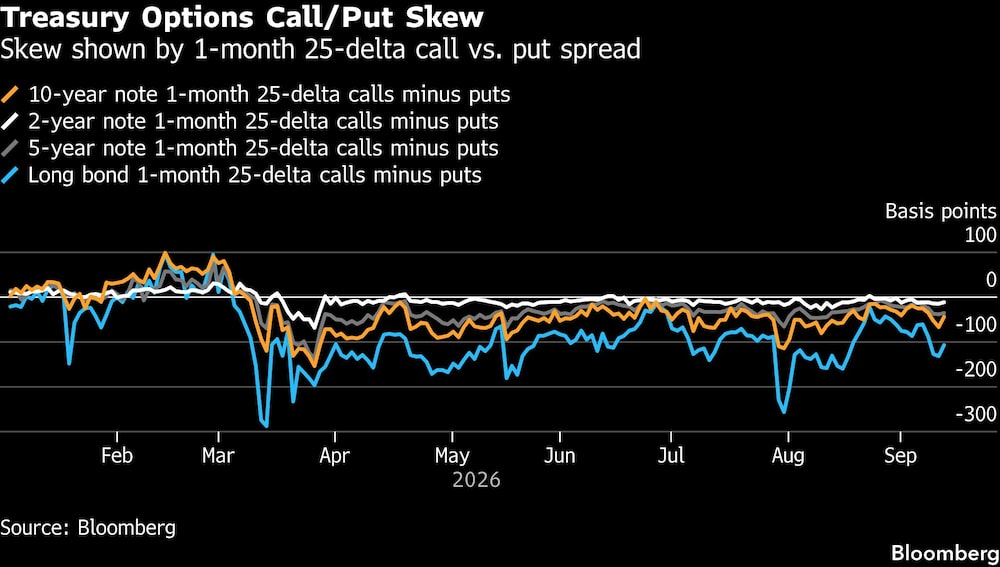
Asimetría de las opciones sobre bonos del Tesoro
La prima pagada para cubrir los futuros sobre bonos del Tesoro en los contratos de bonos a largo plazo sigue favoreciendo a las opciones de venta, ya que los operadores pagan más por cubrirse frente a una caída en el extremo largo de la curva que frente a un repunte desde los niveles actuales. El sesgo de las opciones desde los bonos a 2 años hasta los bonos a 10 años sigue situándose cerca de la neutralidad.
Lea más en Bloomberg.com