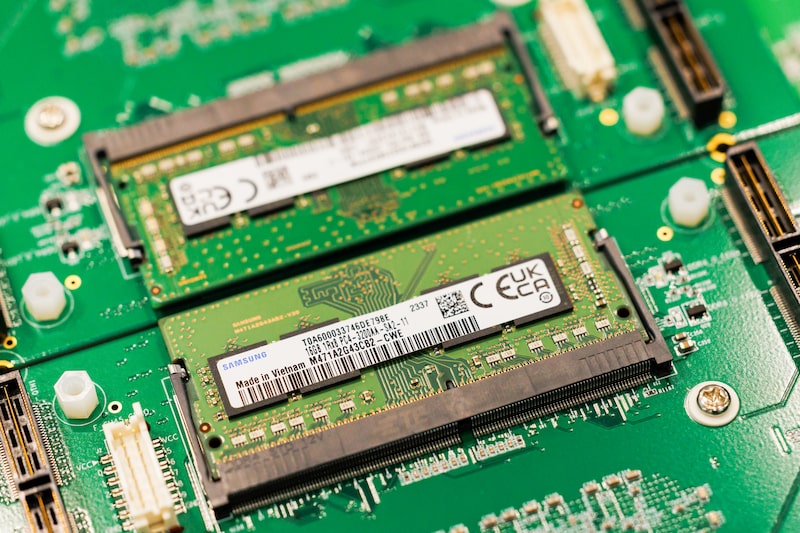
Las exportaciones de semiconductores de Corea del Sur crecieron 331,2% interanual durante los primeros diez días de noviembre y alcanzaron los US$16.600 millones, un monto que representó casi la mitad de los envíos totales del país.
Según la consultora especializada en finanzas Delphos Investment, este dato refleja la fortaleza de una industria clave para el desarrollo de la inteligencia artificial (IA), impulsada por la demanda global de chips y memorias necesarios para sostener su expansión.
VER MÁS: Argentina podría sumar US$5.000 millones a su PBI, según un experto en IA
Sin embargo, la firma advierte sobre una divergencia entre el desempeño del sector y el comportamiento reciente de las acciones de sus principales fabricantes: los indicadores de exportaciones muestran una fortaleza que no se refleja en la evolución bursátil de esas compañías.
En ese sentido, el índice bursátil surcoreano (KOSPI), fuertemente influido por la IA, subió un 27,5% en lo que va de 2026, aunque también ha caído de manera contundente respecto de máximos recientes: está un 41% por debajo del precio alcanzado el 22 de junio.
Goldman Sachs apuesta por una fuerte recuperación
Las acciones de los fabricantes surcoreanos de semiconductores podrían duplicar su valor desde los niveles actuales, según una proyección de Goldman Sachs. La entidad considera que los inversores están descontando un escenario excesivamente negativo para las ganancias futuras de compañías como Samsung y SK Hynix, dos actores centrales del negocio global de chips para inteligencia artificial.
El pesimismo se profundizó por los temores a que las grandes tecnológicas estén gastando demasiado en infraestructura de IA y a que la demanda futura de semiconductores no justifique esas inversiones.
A esto se sumaron las preocupaciones por posibles regulaciones más estrictas para los centros de datos en Estados Unidos. El apalancamiento de los inversores minoristas también habría amplificado las caídas: acumularon más de US$27.000 millones en deuda para comprar acciones, lo que derivó en ventas forzadas cuando los precios comenzaron a retroceder.
Sin embargo, los resultados de las principales compañías del sector muestran una dinámica muy diferente. SK Hynix registró ingresos por US$77.780 millones en el tercer trimestre de 2026, un crecimiento interanual del 328%, mientras que Samsung alcanzó US$145.200 millones, con un incremento del 127%. Ambas empresas concentran más de la mitad de la capitalización del índice surcoreano KOSPI.
Goldman Sachs sostiene que las cotizaciones actuales reflejan un recorte implícito del 70% en las ganancias esperadas para 2027. No obstante, la entidad encuentra fundamentos para una recuperación: SK Hynix informó que su capacidad de producción de memorias DRAM y HBM está prácticamente comprometida hasta 2029, mientras que Samsung ya tiene agotada la producción de HBM que había previsto para 2027. Si las previsiones de ganancias se mantienen y mejora el ánimo de los inversores, las acciones podrían tener un importante recorrido alcista.
Qué economías impulsa la IA
Lombard Odier sostiene que el impulso de la inteligencia artificial está beneficiando cada vez más a las economías asiáticas, especialmente a Taiwán, Corea del Sur y Japón, por su elevada exposición a los semiconductores y las manufacturas. En paralelo, las reformas de gobierno corporativo están favoreciendo al mercado japonés, donde las recompras de acciones siguen siendo importantes y mejoran los retornos para los accionistas.
El banco suizo también observa que el ciclo de inversión en bienes de capital (capex) se está extendiendo más allá de las grandes tecnológicas. La inversión corporativa creció un 10% interanual en el tercer trimestre, mientras que las estimaciones de consenso para las compañías del S&P 500 apuntan a un aumento del 50% en el capex durante ese período, frente al 37% del segundo trimestre. Los fabricantes de equipos eléctricos, maquinaria y las empresas industriales se benefician de la creciente demanda vinculada con los centros de datos y la infraestructura energética.
En cuanto a los mercados emergentes, Lombard Odier destaca que están registrando un crecimiento de las ganancias superior al de las economías desarrolladas. India muestra un impulso por encima de las expectativas, mientras que para las compañías del MSCI China se proyecta un crecimiento de las ganancias cercano al 9%, en un contexto de recuperación de los sectores orientados al consumo tras seis trimestres consecutivos de caídas.
De cara al próximo año, la entidad espera que el crecimiento de las ganancias globales siga siendo sólido, aunque con una composición más diversificada. Si bien la IA continuará como principal motor estructural, la maduración del ciclo de inversión tecnológica, las menores tasas de interés y la moderación de los costos energéticos podrían favorecer a otros sectores. En ese escenario, Lombard Odier mantiene su preferencia por las acciones globales, con especial interés en Estados Unidos, Japón, servicios públicos, finanzas y materiales, además de empresas de pequeña capitalización y determinados mercados emergentes.