Bloomberg — La urgencia que mostraban los responsables de la Reserva Federal y del Banco Central Europeo por dar continuidad a las subidas de los tipos de interés de septiembre en las reuniones de este mes se ha atenuado a raíz de los datos de empleo poco alentadores de EE. UU. y de la grave tensión en los mercados financieros franceses.
Ambos bancos centrales publicarán en los próximos días las actas de las reuniones del mes pasado, en las que subieron los tipos de referencia, cediendo a las preocupaciones sobre las crecientes presiones inflacionistas.
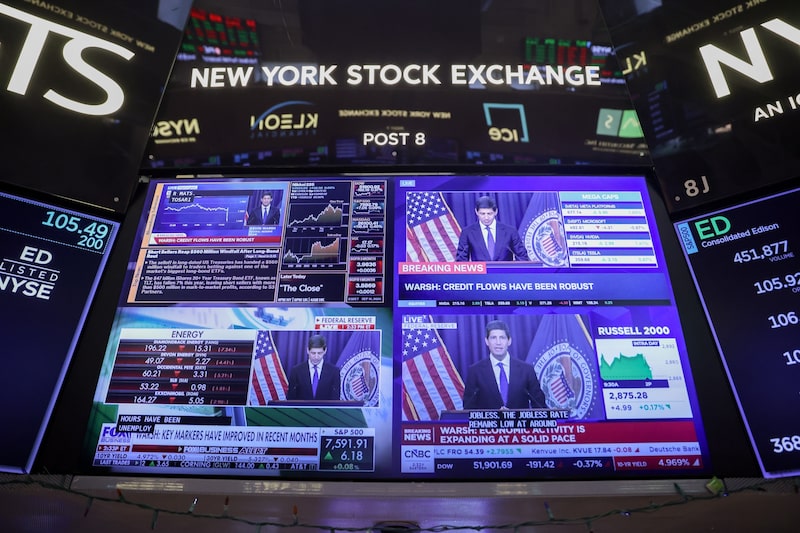
En EE.UU., el sólido crecimiento económico ha estado impulsando el mercado laboral, lo que ha permitido a la Fed centrarse en la inflación. Las actas de la reunión de septiembre de la Fed, que se publicarán el miércoles, podrían revelar que muchos responsables políticos estaban profundamente preocupados por las tendencias subyacentes de los precios y esperaban subir los tipos al menos una vez más antes de que finalice el año.
Sin embargo, los nuevos datos de empleo publicados el viernes mostraron una creación de empleo inferior a lo esperado y un crecimiento salarial mediocre, lo que se suma a las pruebas de que el mercado laboral no está contribuyendo a las actuales tendencias inflacionistas. A principios de semana, las revisiones del Gobierno al indicador de precios preferido por la Fed mostraron que la inflación ha sido algo más moderada este año.
Lo que opina Bloomberg Economics:
“El listón para una subida de tipos en octubre se encuentra ahora muy alto. Aunque las actas recuerden a los mercados lo agresivos que se mostraron los responsables en septiembre, los datos posteriores han reforzado los argumentos a favor de la paciencia. La persistencia de la inflación en el sector de los servicios podría mantener abierta la opción de una subida en diciembre, pero es probable que la Fed necesite pruebas más claras de que las presiones sobre los precios han resurgido antes de volver a endurecer la política monetaria”.
—Anna Wong, Andrew Sacher y Eliza Winger.
Además, dos altos responsables de la política monetaria —el vicepresidente de la Fed, Philip Jefferson, y el presidente de la Fed de Nueva York, John Williams— enviaron señales inequívocas, con solo dos días de diferencia, de que consideraban que no había mucha urgencia para que la Fed tomara otra medida. Los inversores rebajaron en consecuencia sus expectativas de una subida.
Los responsables de la política monetaria de EE.UU. se reunirán los días 27 y 28 de octubre, pocos días antes de unas reñidas elecciones de mitad de legislatura, lo que amenaza con empañar el resultado con la política partidista.
El jueves, el BCE publicará el acta de su reunión del 9 y 10 de septiembre, y los inversores estarán atentos a cualquier indicio sobre el momento en que se producirá la próxima subida de tipos del BCE.
En la zona del euro, las últimas cifras mostraron que la inflación se aceleró en septiembre por encima de lo previsto, debido en gran medida a los costes energéticos provocados por la guerra. A pesar de que las presiones sobre los precios siguen siendo elevadas, los inversores consideran que hay muy pocas posibilidades de que se produzca una subida de los tipos de interés en octubre.
La tensión en el mercado de bonos se ha extendido a nivel mundial, y Francia se ha visto especialmente afectada, ya que la fragmentación de su Parlamento aviva las preocupaciones sobre el presupuesto y el déficit.
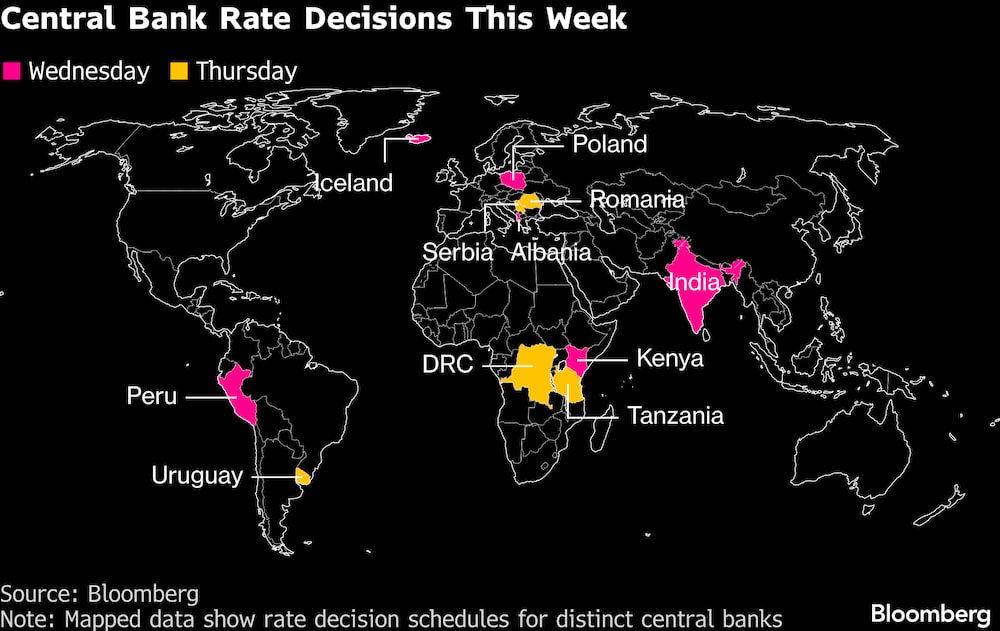
Por otra parte, los datos sobre el desempleo y el comercio de Canadá pondrán de manifiesto las repercusiones de la guerra arancelaria del país con EE. UU. Los bancos centrales de aproximadamente una docena de países tienen previsto fijar sus tipos de interés, y se esperan subidas en la India, Kenia y Perú.
Haga clic aquí para conocer lo ocurrido durante la semana pasada; a continuación, le ofrecemos nuestro resumen de lo que está por venir en la economía mundial.
Asia
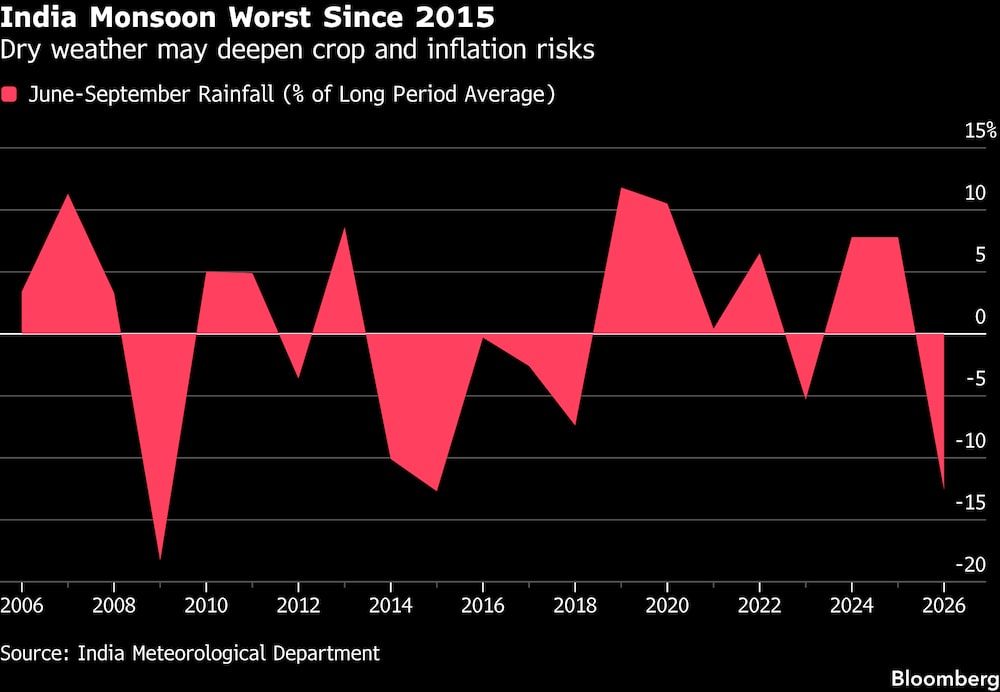
Una de las principales atención se centrará en la decisión del banco central de la India sobre los costes de financiación, que se dará a conocer el miércoles. Los economistas esperan que el Banco de la Reserva suba su tipo de recompra al 5,5 %, sumándose así a sus homólogos de Japón, Australia y EE. UU. en la política de endurecimiento monetario.
El banco australiano Westpac publicará el lunes los datos sobre la confianza de los consumidores, que probablemente mostrarán un nuevo descenso debido a la subida de tipos de la semana pasada.
Japón publicará el martes los datos salariales de agosto, y la atención se centrará especialmente en si el aumento de los salarios reales se ha mantenido por octavo mes consecutivo.
Taiwán, Tailandia y Filipinas publicarán las cifras de precios al consumo a lo largo de la semana, y se prevé que los tres países muestren una aceleración de la inflación en septiembre.
A lo largo de la semana, varios países publicarán datos sobre sus reservas de divisas; en este sentido, habrá que prestar especial atención a Corea del Sur, Taiwán y China para comprobar si parte de los fondos procedentes de sus crecientes superávits comerciales se refleja en las cifras. India y Tailandia también lo harán.
Hacia finales de la semana, o posiblemente a principios de la próxima, el banco central de China anunciará los datos de crédito correspondientes a septiembre, que se seguirán de cerca para comprobar si se produce un cambio de tendencia respecto a la caída de la concesión de créditos observada en agosto.
Europa, Oriente Medio y África
Es probable que los problemas fiscales de Francia sigan ocupando un lugar central, lo que centrará la atención en el BCE como posible salvador.
Entre las intervenciones previstas de los responsables de la política monetaria figuran las del economista jefe del BCE, Philip Lane; el austriaco Martin Kocher; y el belga Pierre Wunsch. El acta de la reunión de septiembre del banco central, que se publicará el jueves, también será objeto de un minucioso análisis.
Se intensifican las maniobras de cara a la selección de los nuevos responsables del BCE. Tanto el director del Banco de Pagos Internacionales, Pablo Hernández de Cos, como el exgobernador del banco central neerlandés, Klaas Knot —candidatos rivales para suceder a la presidenta Christine Lagarde— participarán en el mismo acto el lunes.
El canciller alemán, Friedrich Merz, tiene previsto reunirse con ambos candidatos, incluido Knot, en los próximos días, según fuentes familiarizadas con el asunto.
Los ministros de Finanzas de la zona del euro podrían iniciar las deliberaciones sobre el sucesor de la miembro del Comité Ejecutivo Isabel Schnabel cuando se reúnan en Luxemburgo el jueves. Esa reunión también será objeto de un estrecho seguimiento debido a la agitación en el mercado de bonos francés.
Entre los datos más destacados de la zona del euro figuran varias publicaciones del sector manufacturero. A partir del martes, Alemania publicará, en días consecutivos, los datos sobre pedidos industriales, producción industrial y exportaciones. A lo largo de la semana también se darán a conocer las cifras de producción de Francia, España e Italia.
Los retos industriales de la región acapararán la atención cuando el comisario de Comercio de la Unión Europea, Maros Sefcovic, visite Pekín a finales de esta semana.
Las declaraciones del Banco de Inglaterra podrían resultar clave en el Reino Unido, que se enfrenta a sus propios retos en el mercado de bonos. Está prevista la intervención de cinco responsables, entre ellos el gobernador Andrew Bailey el jueves.
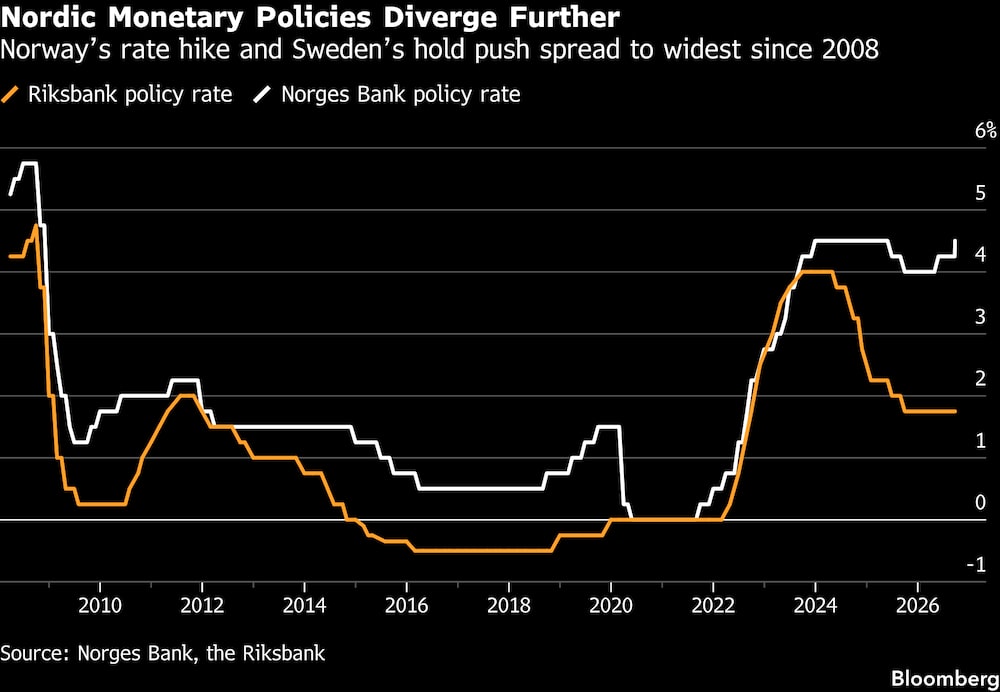
La inflación sueca se publicará el jueves, tras el giro del Riksbank hacia una probable subida de tipos. En Noruega, donde el banco central subió los tipos el mes pasado, el índice de precios se dará a conocer el viernes.
En Sudáfrica, el gobernador del Banco de la Reserva, Lesetja Kganyago, intervendrá el martes con motivo de la publicación del Informe de Política Monetaria.
Hay varias decisiones monetarias previstas:
- Las autoridades islandesas fijarán los costes de financiación el miércoles, después de que la inflación se acelerara hasta alcanzar su máximo en dos años. Ya han subido los tipos en 75 puntos básicos este año.
- Es probable que las autoridades polacas mantengan sin cambios su tipo de referencia ese mismo día.
- Y en Kenia, es posible que los responsables de la política monetaria suban los tipos por primera vez desde 2024, ya que se prevé que la inflación se acerque a su límite máximo del 7,5 %.
- El jueves, el banco central de Tanzania tiene previsto mantener estables los tipos de interés en un momento en que los precios se mantienen contenidos.
- Se espera que el banco central de Rumanía mantenga su tipo en el 6,5 %, ya que persisten los riesgos de inflación.
- Asimismo, ese mismo día, el banco central de Serbia podría prolongar su pausa más prolongada en la historia de su política monetaria, ante la inminencia de unas elecciones generales decisivas.
América Latina
El Banco Central de Colombia publicará el lunes el acta de su decisión sorpresa del 30 de septiembre de subir el tipo de interés de referencia en un cuarto de punto, hasta el 12,25 %. La decisión dividida de la junta refleja que las condiciones monetarias restrictivas están empezando a moderar, aunque aún no a revertir, el repunte de los precios al consumo de 2026.
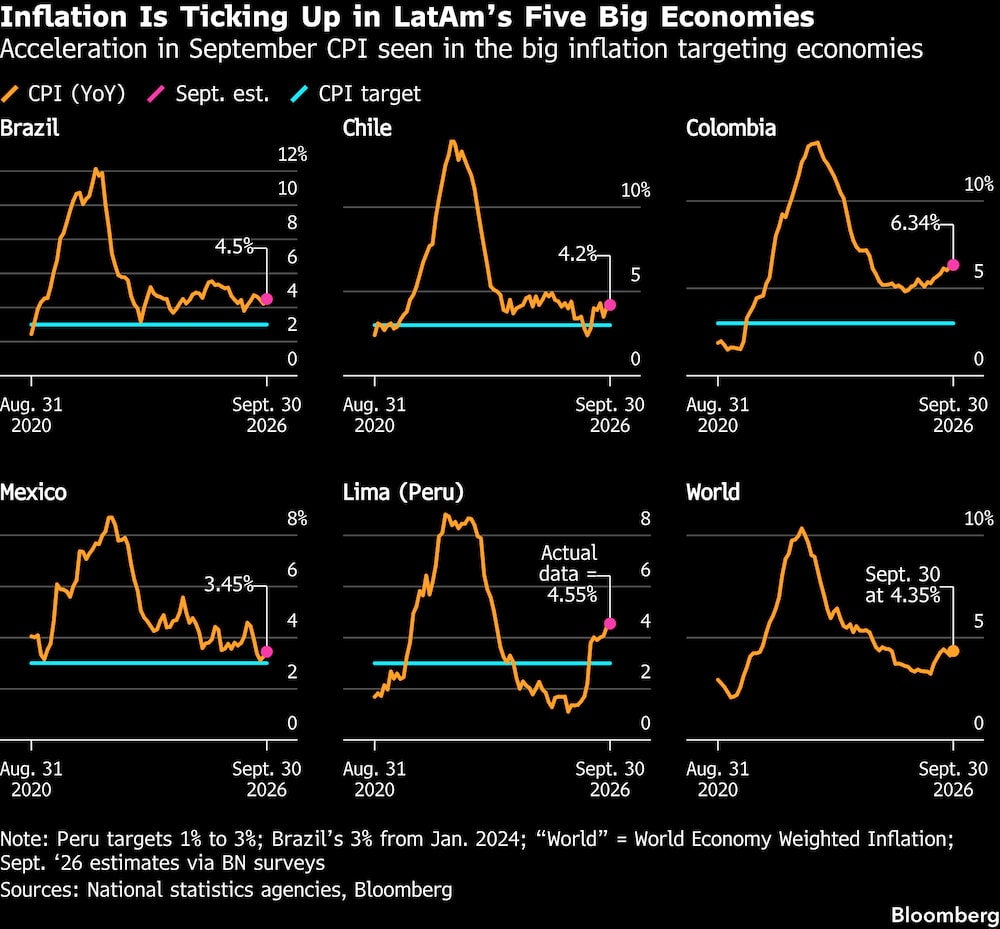
Los datos de inflación de septiembre podrían dar la razón a la decisión del Banco de la República. El consenso preliminar apunta a que la inflación general volverá a subir desde el 6,24%, más del doble del objetivo del banco central.
México también publicará las actas de la reunión de septiembre de su banco central y los nuevos datos sobre los precios al consumo. Banxico, aunque mantuvo la tasa en el 6,5 % por tercera reunión consecutiva, pasó a adoptar una orientación basada en los datos. Al igual que en Colombia, es probable que los datos de septiembre muestren que la inflación se ha acelerado una vez más.
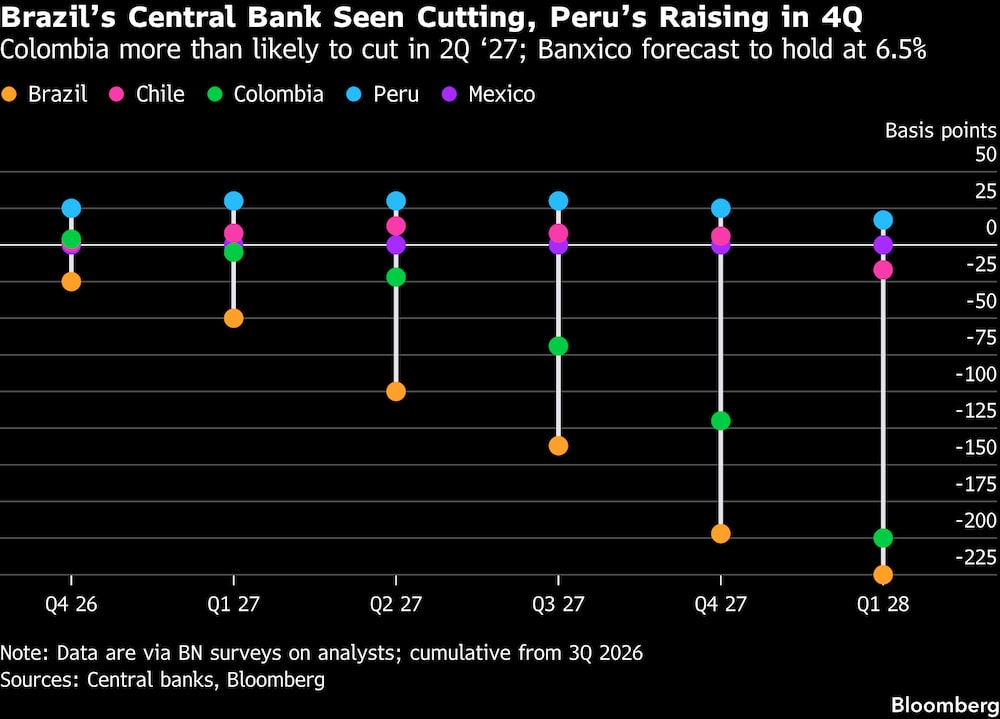
En el ámbito de la política monetaria, los bancos centrales de Perú y Uruguay se enfrentan a decisiones difíciles en las reuniones de la próxima semana. En Perú, la inflación de septiembre se situó aún más por encima del objetivo, lo que podría hacer que el gobernador Julio Velarde y sus colegas perdieran la paciencia tras un año con el tipo de interés en el 4,25%.
El banco central de Uruguay ha mantenido su tipo de interés de referencia en el 5,75% desde el recorte de 75 puntos básicos de marzo, y podría verse acorralado, por un lado, por la contracción de la economía en el segundo trimestre y, por otro, por cinco meses de datos que muestran un crecimiento más rápido de los precios al consumo.
Los datos de inflación cierran la semana, y se espera que Chile y Brasil registren cifras más elevadas para septiembre —por encima del 4,1% en el primer caso y del 4,22% en el segundo—, en ambos casos por encima del objetivo.
Las elecciones de Brasil del domingo, en las que se enfrentan el presidente Luiz Inácio Lula da Silva, de 80 años, y su rival de derecha Flávio Bolsonaro en una contienda demasiado reñida como para pronosticar un ganador, podrían agitar la situación en la mayor economía de América Latina.
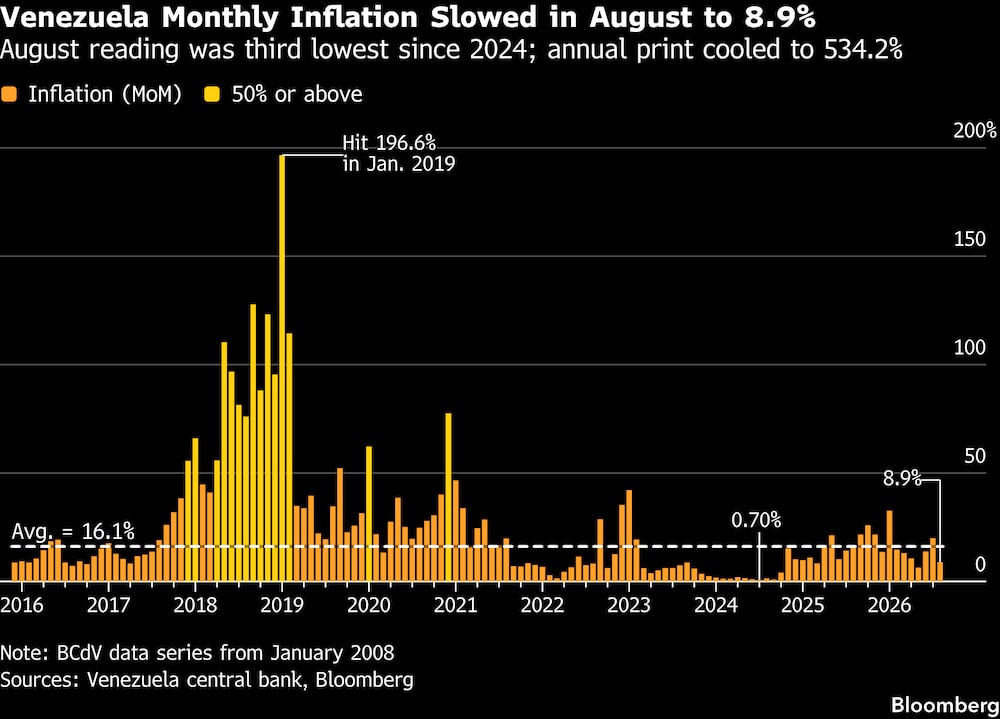
El Banco Central de Venezuela publicará las cifras de inflación mensual y anual; la autoridad monetaria del país reanudó la publicación de estas cifras a principios de 2026. Los incrementos mensuales se moderaron por debajo del 10 % en agosto, frente al 32,6% registrado en enero, lo que moderó la tasa anual hasta el 534,2%.
--Con la colaboración de James Mayger, Laura Osman, Monique Vanek, Robert Jameson, Piotr Skolimowski y Mark Evans.
Lea más en Bloomberg.com