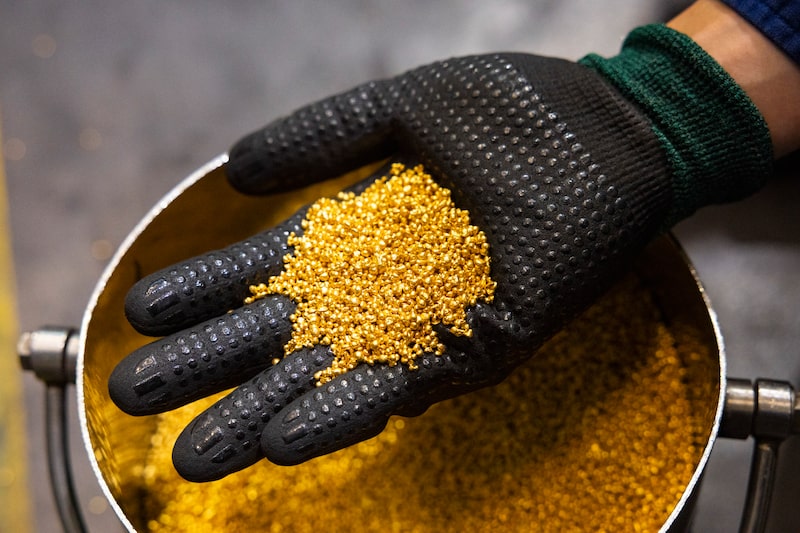
Bloomberg — Ante la caída de los bonos del Tesoro y la depreciación del dólar este año, el bitcoin y el oro vuelven a presentarse como instrumentos de cobertura frente a la devaluación monetaria.
Sin embargo, en el mercado de opciones, la gran apuesta por la devaluación se está dividiendo en dos. Los operadores de oro están elevando sus objetivos al alza con escasa protección frente a un cambio de tendencia. Los operadores de bitcoin también están apuntando al alza, pero se están cubriendo frente a una caída.
Ver más: Oro vs. bitcoin: cuánto tener de cada uno y qué riesgos considerar en un portafolio de inversión
La división resulta especialmente marcada en torno al 18 de septiembre, una fecha clave de vencimiento que se produce dos días después de la decisión de la Reserva Federal sobre las tasas de interés. En el SPDR Gold Shares, había más de cinco opciones de compra alcistas en circulación por cada opción de venta, que normalmente ofrece protección frente a una caída. En el iShares Bitcoin Trust de BlackRock, la proporción se situaba más cerca de cuatro opciones de compra por cada tres de venta.
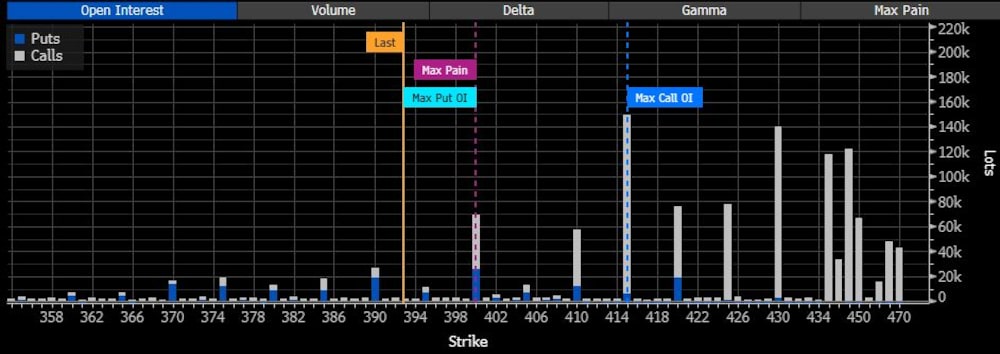
Esa es la línea divisoria dentro de la estrategia de “depreciación”, la idea de que el elevado endeudamiento público y la política monetaria laxa reducirán el valor del dólar con el tiempo. Es posible que el oro y el bitcoin estén respondiendo a los mismos temores macroeconómicos, pero los inversores no se están posicionando ante ellos de la misma manera.
Los operadores de oro han ido elevando progresivamente sus objetivos, y la preferencia por las opciones de compra se extiende mucho más allá de la reunión de la Fed, hasta las opciones a más largo plazo. Los operadores de bitcoin también han elevado sus expectativas, al tiempo que han ido creando una protección sustancial cerca de los precios actuales.
“Los inversores en oro siguen mostrándose optimistas a través de las opciones”, afirmó Aakash Doshi, director global de estrategia del oro en State Street Investment Management. El sesgo de volatilidad “sigue mostrando una firme demanda de opciones de compra frente a las de venta, tanto en vencimientos a corto como a largo plazo”, señaló.
Ver más: Acciones, bonos, dólar y oro: cómo invertir si la Fed vuelve a subir las tasas, según UBS
En el caso del ETF sobre el oro, el 18 de septiembre vencen opciones con un valor nocional de unos US$75.800 millones, con diferencia el mayor vencimiento de su calendario, según datos recopilados por Bloomberg. El fondo de bitcoin tiene unos US$5.800 millones que vencen ese mismo día, su mayor vencimiento de 2026.
De los dos, la tendencia alcista de las opciones sobre el oro es más persistente y está menos ligada a un único acontecimiento, ya que los inversores también han estado comprando recientemente opciones de compra con vencimiento en octubre y hasta el próximo año. Además, cuenta con un comprador del que carece el bitcoin: los bancos centrales, cuyas compras constituyen una fuente de demanda al margen del mercado de opciones.
Griffin Ardern, cofundador y gestor de carteras de opciones de Primal Fund, afirmó que las compras del sector oficial proporcionan al oro una fuente subyacente de apoyo, aunque dichas compras no se reflejen en el mercado de opciones del GLD.
Ver más: Los mayores gestores de fondos del mundo refuerzan sus apuestas por el oro
“El oro sale ganando en todas las variantes del escenario de predominio fiscal”, afirmó Ardern.
El bitcoin presenta una rentabilidad menos clara, señaló. Puede beneficiarse enormemente si los inversores llegan a esperar un mayor apoyo monetario o una devaluación de la moneda, pero también puede cotizar como un activo de riesgo cuando la inflación y los rendimientos de los bonos aumentan y los inversores se retiran de la renta variable.
“Esto no supone escepticismo respecto a la tesis de la devaluación”, señaló Ardern. Más bien, los operadores mantienen su exposición a nuevas ganancias al tiempo que añaden protección, ya que el comportamiento del bitcoin depende en mayor medida de la trayectoria que siga la macroeconomía.
La reciente subida del bitcoin ayuda a explicar esta cautela. Tras pasar gran parte del mercado bajista en torno a los US$63.000, se disparó hacia los US$80.000 y aún no ha establecido un nuevo rango de cotización duradero. Los inversores desean mantener su exposición en caso de que se reanude la ruptura alcista, pero también se están protegiendo frente a un posible retroceso.
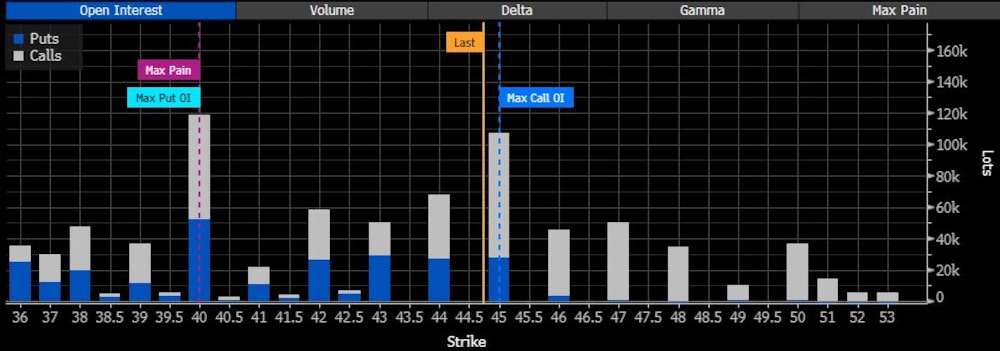
“Tras esa contracción, los flujos institucionales volvieron al mercado al contado de Bitcoin y al IBIT —aunque, en su mayoría, a precios mucho más elevados, cercanos a los niveles actuales del mercado—. Para esos compradores recientes, tiene sentido cubrir sus posiciones mientras la recuperación del sentimiento aún se encuentra en una fase incipiente y su resistencia aún no se ha puesto a prueba”, afirmó Andreja Cobeljic, directora de negociación de derivados de Amina Bank.
Los datos sobre el interés abierto no pueden, por sí solos, demostrar si los operadores son alcistas o bajistas. Las grandes posiciones en opciones también pueden formar parte de estrategias más complejas. En el caso del GLD, gran parte del posicionamiento en opciones de compra adopta la forma de spreads, en los que una posición larga en un precio de ejercicio se compensa con una posición corta en un nivel superior, lo que reduce el coste de la apuesta alcista, pero también limita la ganancia en caso de que los precios repunten.
“Las cifras de los precios de ejercicio no permiten distinguir entre convicción y cautela, ya que el interés abierto es un stock de posiciones emparejadas: indica que existen contratos, pero no quién los posee ni qué parte los ha abierto”, afirmó James Harris, CEO de la gestora de activos Tesseract.
El contexto macroeconómico general ayuda a explicar por qué el oro ha sido la expresión más clara de la estrategia de cobertura frente a la devaluación, según Harris.
Ver más: Bitcoin se desploma un 5,3% tras bloqueo en el Senado de ley para regular las criptomonedas
La decisión de la Fed sobre las tasas de interés y los comentarios posteriores del presidente del banco central, Kevin Warsh, añaden otra complicación al panorama a largo plazo. Los inversores están cada vez más convencidos de que las tasas de interés podrían subir en lugar de bajar, y estiman una probabilidad de casi el 92% de que se produzca una subida en la reunión del miércoles.
Esto contrasta con la probabilidad del 32% registrada el 19 de agosto, cuando el Departamento del Tesoro anunció de forma inesperada que, como mínimo, duplicaría la compra de bonos a largo plazo.
“La inflación se mantiene por encima del objetivo, y Warsh dejó claro en Jackson Hole que, a menos que la Fed pueda estar segura de que avanza hacia el 2% a una velocidad suficiente, aún le queda trabajo por hacer”, afirmó Harris. “El debate de septiembre gira ahora en torno a subir las tasas o esperar, no entre endurecimiento y flexibilización”.
Lea más en Bloomberg.com