Bloomberg — Preste atención a la letra pequeña de los futuros sobre bonos del Tesoro para detectar el próximo gran repunte de los rendimientos de los bonos.
Mientras los bonos estadounidenses a 30 años se acercan peligrosamente al 6%, esta tendencia amenaza con provocar una sacudida en los futuros, que los inversionistas suelen usar para cubrir sus posiciones en bonos del Estado, y que los fondos apalancados utilizan en estrategias como la popular “operación de base”.
Esto tiene que ver con la mecánica del mercado. Los futuros sobre bonos de Estados Unidos son contratos negociados en bolsa para comprar o vender bonos del Tesoro a un precio y en una fecha determinados.
Ver más: Bonos del Tesoro de EE.UU. alcanzan máximos de 2002 por alza del petróleo y ola de ventas
Se rigen por las condiciones del contrato, que establecen qué tipo de valores subyacentes pueden entregar los operadores con posiciones cortas a aquellos con posiciones largas, y suelen cumplir los requisitos varios de ellos. A continuación, los operadores identifican el título más barato de entregar, o “CTD” (por sus siglas en inglés), y el precio del contrato de futuros se ajusta a él.
Cuando los rendimientos suben rápidamente, como está ocurriendo ahora, la dinámica de precios de la cesta de valores entregables se ve alterada, y el CTD comienza a desplazarse hacia un bono de mayor vencimiento.
Esto obliga a los gestores de activos a adaptarse a este denominado “cambio de duración” o “cambio de CTD” vendiendo futuros sobre bonos del Tesoro, lo que a su vez “podría agravar la subida de los rendimientos a largo plazo” en el mercado al contado, según una nota reciente de los estrategas de BNP, entre los que se encuentran Guneet Dhingra, Sebastian Mauleon y Vincent Zhou.
Con el propósito de mantener un objetivo de duración estable en una cartera a medida que el CTD se desplaza hacia bonos de mayor duración, se necesitaría vender las posiciones largas en futuros y recomprar las posiciones cortas. En función de cómo interactúen estas dinámicas y en qué momentos, esto puede provocar efectos de contagio en los bonos subyacentes.
La atención se centra en los vencimientos más largos, en particular en el contrato de bonos a largo plazo, donde el título actual del CTD es el bono al 2,5% con vencimiento en febrero de 2045. Un análisis de escenarios de Bloomberg muestra que un aumento del rendimiento a 30 años hasta cerca del 6% podría dar lugar a un desplazamiento del CTD hacia un vencimiento en 2050.
Ver más: Venta masiva de bonos del Tesoro de EE.UU. se profundiza; el rendimiento a 10 años llega a 5,25%
Este lunes, los rendimientos a 30 años subieron hasta el 5,70%, un nivel que no se registraba desde 2002.
En una nota publicada este lunes, los estrategas de Barclays PLC (BCS), Andrés Mok y Amrut Nashikka, destacaron las implicaciones en materia de duración que conlleva la prolongación del CTD para los gestores de activos, señalando que “es posible que los inversionistas tengan que reducir su exposición a los futuros o reequilibrar sus ratios de cobertura para que la duración de la cartera vuelva a ajustarse a sus objetivos”.
Agregaron que “el aumento de las tasas de interés y la volatilidad han incrementado la incertidumbre en torno a los resultados del CTD”. Estiman que las necesidades brutas de reequilibrio de los gestores de activos ascienden a unos US$25 millones por punto básico en el contrato de bonos a largo plazo, y a US$3 millones por punto básico en el contrato de bonos a ultralargo plazo.
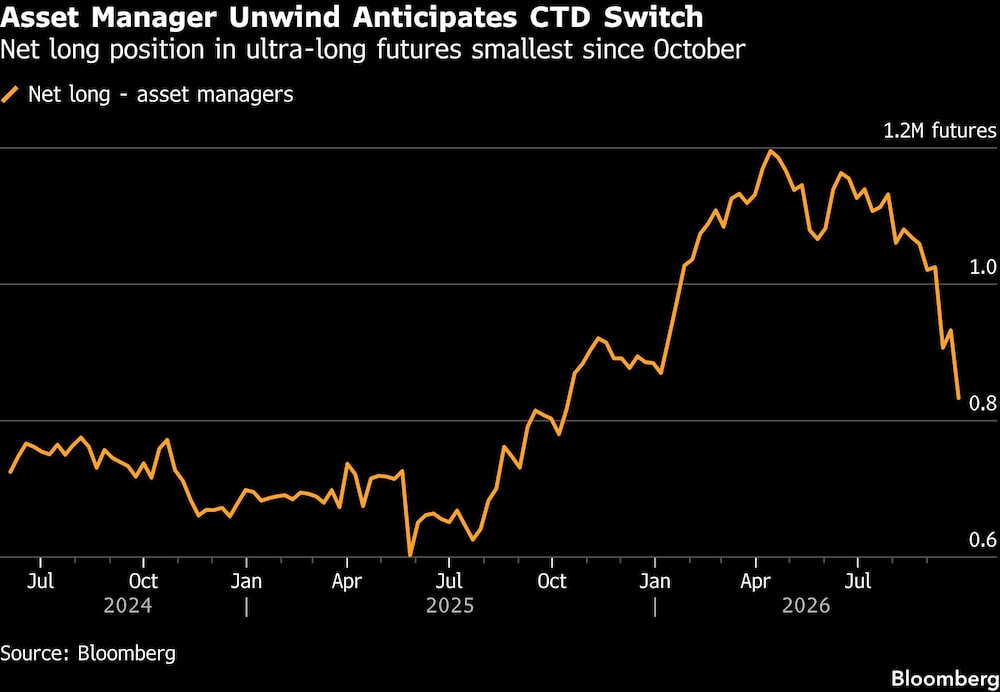
Los datos recientes sobre posicionamiento sugieren que los inversionistas ya están empezando a realizar estos ajustes. Los gestores de activos han estado reduciendo sus posiciones largas netas en los futuros sobre bonos a largo y ultralargos en las últimas semanas, un periodo en el que los rendimientos a 30 años se dispararon por encima del 5,6%.
Ver más: Bessent resta importancia a temores por la subida en los bonos del Tesoro y una burbuja de la IA
Para los estrategas de Goldman Sachs Group Inc. (GS), entre los que se encuentran George Cole y William Marshall, la caída de las posiciones largas en futuros es probablemente una señal de “una gestión activa del riesgo de extensión de la duración asociado a posibles cambios en el CTD de los futuros sobre bonos del Tesoro”, según una nota reciente. Los últimos datos de la Comisión de Comercio de Futuros de Materias Primas (CFTC, por sus siglas en inglés) revelaron una venta agresiva de contratos de bonos ultralargos.
En la semana que finalizó el 29 de septiembre, cuando los rendimientos a 30 años subieron del 5,28% hasta alcanzar un máximo del 5,62 %, los gestores de activos redujeron su posición larga neta en futuros ultralargos en casi 100.000 contratos, una cantidad equivalente a US$15 millones por punto básico de riesgo, o a US$11.000 millones del valor actual de los bonos al contado a 30 años.
Un cambio de posicionamiento más sutil en los contratos de bonos a largo plazo durante el mismo período indica que el riesgo de cambio de CTD y las ventas forzadas asociadas siguen vigentes para ese plazo.
“Los bonos ultralargos ya se han desplazado hacia el CTD de mayor duración, pero los futuros sobre bonos a largo plazo continúan presentando un riesgo al alza por la prolongación de la duración”, afirmó Monty Gandhi, estratega de tasas de interés de SMBC.
Lea más en Bloomberg.com