Buenos Aires — El resultado electoral en Brasil puede convertirse en un factor favorable para la competitividad cambiaria de la Argentina, a partir de la apreciación del real frente al dólar y su incidencia en el tipo de cambio real multilateral (TCRM).
Según estimó Joaquín Aránguiz, economista de Fundación Libertad, “una apreciación del 5% del real quita alrededor de un 1% de presión sobre el dólar local”, en un escenario que también abre interrogantes sobre las tasas de interés y la integración comercial del Mercosur.
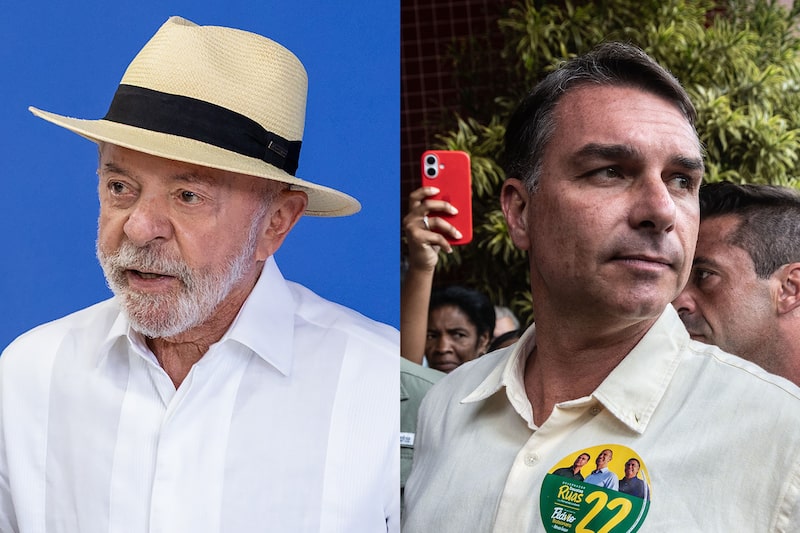
La reacción del mercado brasileño se produjo después de la primera vuelta electoral, en un contexto en el que los inversores interpretaron el resultado como una señal favorable a una política fiscal más restrictiva.
“En la primera rueda el real se apreció en torno al 5%, de la zona de 5,20 a la de 4,99 reales por dólar”, apuntó Aránguiz a Bloomberg Línea.
Brasil es uno de los principales socios comerciales de la Argentina, junto con China, y tiene un peso relevante en la composición del TCRM.
VER MÁS: IPC septiembre 2026: de cuánto fue la inflación, según anticipan las consultoras en Argentina
Según datos del BCRA, el real brasileño explica el 32% de ese indicador, por lo que los movimientos de su moneda repercuten en la competitividad cambiaria argentina.
Ese cambio podría contribuir a aliviar las presiones sobre el mercado cambiario local y abrir margen para que el Banco Central acelere las compras de divisas, que habían disminuido en septiembre, o para que el dólar registre una baja moderada.
Sin embargo, Aránguiz advirtió: “No hay que leerlo de forma tan directa: el comercio entre los dos países depende más del nivel de actividad de ambas economías que del tipo de cambio”, afirmó.
Por eso, consideró necesario distinguir los movimientos financieros de corto plazo de los efectos económicos que puedan consolidarse en el tiempo.
Pedro Moreyra, co founder de Guardian Capital, a su vez, analizó: “La apreciación del Real brasileño de casi 5% tras el resultado electoral tiene un efecto directo y favorable sobre Argentina en dos dimensiones simultáneas”.
“Primero, un real más fuerte descomprime el mercado cambiario argentino al reducir presiones externas, dado el peso de Brasil en el comercio exterior local. Entonces, una apreciación del BRL podría favorecer al peso argentino, dado que Brasil representa el 28% del ITCRM del BCRA”, calculó.
Además, remarcó: “Segundo, mejora transitoriamente los términos de intercambio argentinos (precios de exportación / precios de importación)”.
“Podemos suponer que Brasil ‘podría’ importar más productos argentinos. La lógica, es que al resto del mundo (Argentina) se le vuelve más barato, mientras que Brasil se vuelve mas caro”, puntualizó.
Por qué el mercado apuesta a un real más fuerte
La explicación detrás de la reacción cambiaria está vinculada con las expectativas sobre la política fiscal brasileña y su impacto en las tasas de interés.
Aránguiz expresó que el déficit financiero del Tesoro y la sostenibilidad de la deuda condicionan el margen de acción del Banco Central de Brasil, incluso con una autoridad monetaria independiente.
“Cuando un país tiene déficit y genera dudas sobre su capacidad de asumir compromisos de deuda, el mercado le exige una prima por el riesgo fiscal”, manifestó.
En ese sentido, sostuvo: “Esto se explica por el rol de lo que en finanzas llamamos ´bond vigilantes´, cuando un país tiene déficit y genera dudas sobre su capacidad de asumir compromisos de deuda, el mercado le exige una prima por el riesgo fiscal (venden bonos, las tasas suben) y eso le pone un piso a las tasas".
El resultado es una presión para mantener elevados los rendimientos de la deuda. Según el economista, Brasil tiene una inflación cercana al 5%, pero la tasa Selic, tasa de interés de referencia, se ubica en 13,75%, lo que implica una tasa de interés real de alrededor del 8%.
VER MÁS: De JPMorgan a Goldman Sachs: las apuestas de Wall Street para Brasil tras la ventaja de Bolsonaro
“Eso es lo que, de fondo, viene a cambiar la elección de Bolsonaro. El mercado la lee como una postura fiscal más restrictiva, con recorte de gastos, que le quitaría presión a las cuentas públicas”, sostuvo.
Qué proyecta el mercado para el real y las tasas de Brasil
En un análisis sobre las consecuencias regionales de la elección, Max Capital consideró que el resultado brasileño puede favorecer los planes económicos del presidente Javier Milei.
“La victoria de Bolsonaro en primera vuelta en Brasil, un viento de cola para los planes de Milei”, planteó la firma en su evaluación del escenario electoral.
Max Capital destacó que una moneda brasileña más fuerte, menores tasas de interés y la posibilidad de contar con un aliado político dentro del Mercosur pueden jugar a favor de la Argentina. En ese escenario, estimó que el real podría apreciarse alrededor de 5%, mientras que las tasas de interés bajarían entre 20 y 30 puntos básicos.
La sociedad de Bolsa también señaló que el resultado podría aumentar las probabilidades de una mayor integración global del Mercosur como bloque, un factor que sumaría una dimensión comercial a los movimientos observados en los mercados financieros.
VER MÁS: Precios de la soja suben a medida que el real brasileño se dispara tras las elecciones