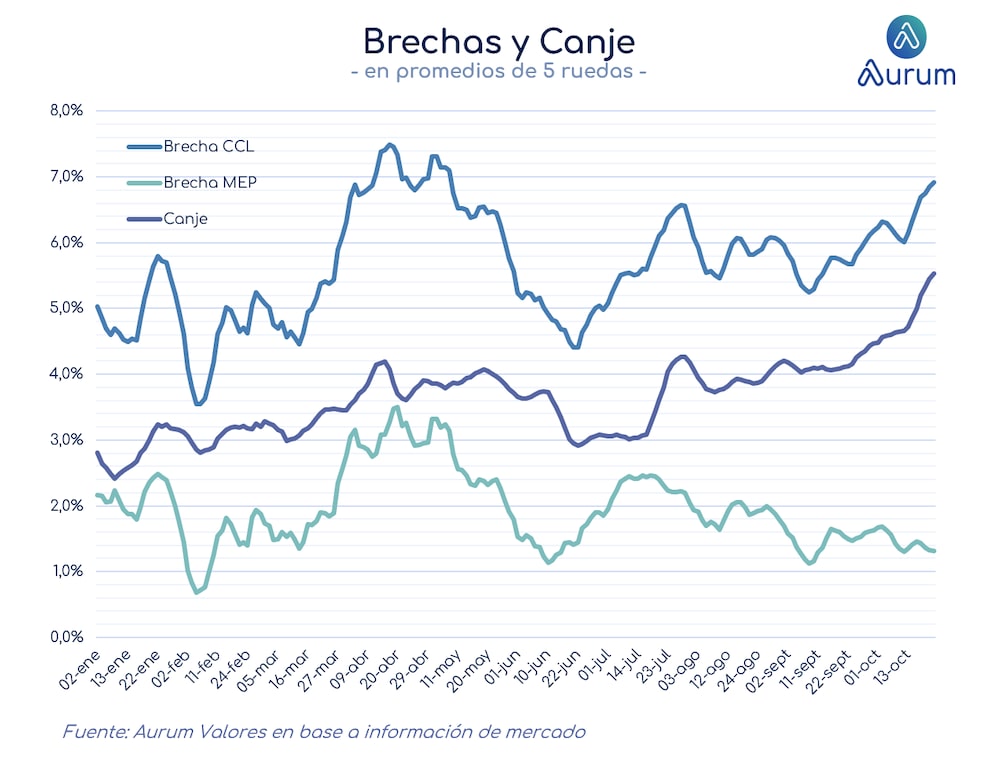
Buenos Aires — La brecha de precios entre el dólar MEP y el dólar contado con liqui (CCL) superó este jueves el 7% y cerró en 5,2%, despegándose de esta forma del nivel que había mantenido a lo largo del año, más cercano a la zona de 3,5% y 4%.
En concreto, el costo implícito de dolarizarse en al Bolsa local cerró la rueda en AR$1.549,42, mientras que el cable se ubicó en AR$1.630,81.
VER MÁS: Argentina enfrenta una ola de ventas de bonos ante la incertidumbre por las elecciones de 2027
Mayor demanda de dólares fuera del mercado local
Andrés Azicri, presidente de Vector Investments, explicó que el dólar MEP y el contado con liquidación reflejan dinámicas diferentes. Mientras el primero representa el acceso a dólares dentro del circuito financiero local, el segundo permite transferir divisas al exterior o ingresarlas desde otras jurisdicciones.
En ese sentido, señaló que una mayor demanda de CCL en relación con el MEP puede interpretarse como una señal de que más inversores buscan trasladar sus ahorros fuera del circuito local. Sin embargo, advirtió que es difícil identificar con precisión los componentes de esa demanda, ya que las empresas también pueden recurrir al CCL para repatriar fondos a sus casas matrices después de años de restricciones cambiarias.
A su juicio, esta diferencia no solo refleja demanda de dolarización, sino también una búsqueda de cambio de jurisdicción. El fenómeno, agregó, suele intensificarse en períodos de elevada incertidumbre política y recordó que la brecha llegó a acercarse al 20% anual antes de las elecciones de 2023.
Las intervenciones oficiales pueden ampliar la brecha entre el MEP y el CCL
Por su parte, Matías Fernández, líder de research en Aurum Valores, planteó que el aumento del canje puede explicarse por dos factores: una mayor demanda de CCL o la estabilidad del MEP y del tipo de cambio spot como consecuencia de las intervenciones oficiales y de la dinámica del mercado. En su análisis, considera más probable la segunda explicación.
Según Fernández, si el mercado cambiario muestra una tendencia alcista, el CCL puede fluctuar con mayor libertad, mientras que el MEP y el tipo de cambio spot están condicionados por la administración de la liquidez y las operaciones y restricciones del Gobierno. Si el spot permanece estable y el MEP acompaña ese movimiento, el CCL puede avanzar y ampliar la diferencia entre ambos dólares financieros.
Fernández señaló que la brecha del MEP frente al tipo de cambio spot es menor que hace tres meses, mientras que la del CCL muestra una tendencia alcista. Esa divergencia contribuye a profundizar el canje.
En este escenario, las empresas que enfrentan restricciones cambiarias y necesitan dólares pueden recurrir tanto al mercado oficial, a través del Mercado Libre de Cambios (MLC), como al CCL, sin generar necesariamente presiones directas sobre el MEP.
Fernández agregó que, si los participantes del mercado esperan que esa dinámica continúe, podría generarse una mayor demanda de CCL ante la expectativa de que su cotización siga subiendo frente a un MEP estable. Aclaró que esta última posibilidad es una hipótesis sobre el comportamiento de los agentes.
Difícil descompresión
El movimiento del canje no responde a un desarbitraje puntual, sino a un desbalance estructural entre la oferta y la demanda de dólar cable, según Martín De La Fuente, analista de estrategia de Buenos Aires Valores S.A. (BAVSA).
Según detalló, existe una demanda sostenida de la banca privada y de carteras sofisticadas que buscan exposición al exterior, mientras que la oferta proviene principalmente de los dólares que los bancos pueden vender en las licitaciones.
A eso se suma un contexto estacional desfavorable, con fondos de Estados Unidos que reducen su exposición al riesgo ante el cierre de sus ejercicios el 31 de octubre, Brasil captando flujos de América Latina en medio de su proceso electoral y US$4.000 millones acumulados en pagos de dividendos y utilidades al exterior durante el año.
De La Fuente advirtió que la posibilidad de arbitrar entre el dólar oficial y el CCL es cada vez más restringida, lo que le quita el ancla natural que históricamente permitía cerrar esa brecha.
De cara a las próximas semanas, el analista no identifica catalizadores claros para una compresión del canje. Según explicó, la oferta de dólares se moderó tras el pico de septiembre, la demanda preelectoral de cobertura recién empieza a aparecer y la presión para girar divisas al exterior se mantendrá.
En ese contexto, De La Fuente consideró que el nivel actual del canje no representa un error de mercado, sino una señal de que la demanda para sacar dólares del país es genuina y creciente.
El ejecutivo de BAVSA advirtió que el riesgo es que esta dinámica se retroalimente a medida que se acerque 2027 y la incertidumbre electoral comience a pesar más en las decisiones de cartera.