
Buenos Aires — El spread de tasa entre los bonos argentinos que vencen antes y después de las elecciones de 2027 se disparó esta semana, reflejando las crecientes dudas de inversores respecto de una reelección del presidente Javier Milei.
La tasa forward implícita entre los bonos en dólares AO27 y AO28, que vencen en octubre de 2027 y de 2028, trepó este lunes a un nuevo pico del 20% y sumó incertidumbre respecto del programa financiero que presentó el equipo económico a principios de julio para despejar dudas respecto de los vencimientos de deuda en la antesala electoral.
En medio de la escalada del riesgo país a su nivel más alto en seis meses y un nuevo retroceso de la confianza en el gobierno hasta el piso de la actual gestión, la tasa forward implícita entre los Bonares AO27 y AO28 alcanzó un nuevo techo en el inicio de esta semana.
Para analistas, la escalada no solo demuestra que el mercado hoy está exigiendo una compensación mayor para financiar al Tesoro post elecciones. También ven que suma interrogantes respecto de dónde saldrán los dólares para cubrir los compromisos de deuda en la antesala electoral.
VER MÁS: Confianza en el Gobierno de Milei se hunde en septiembre y vuelve al piso de su gestión
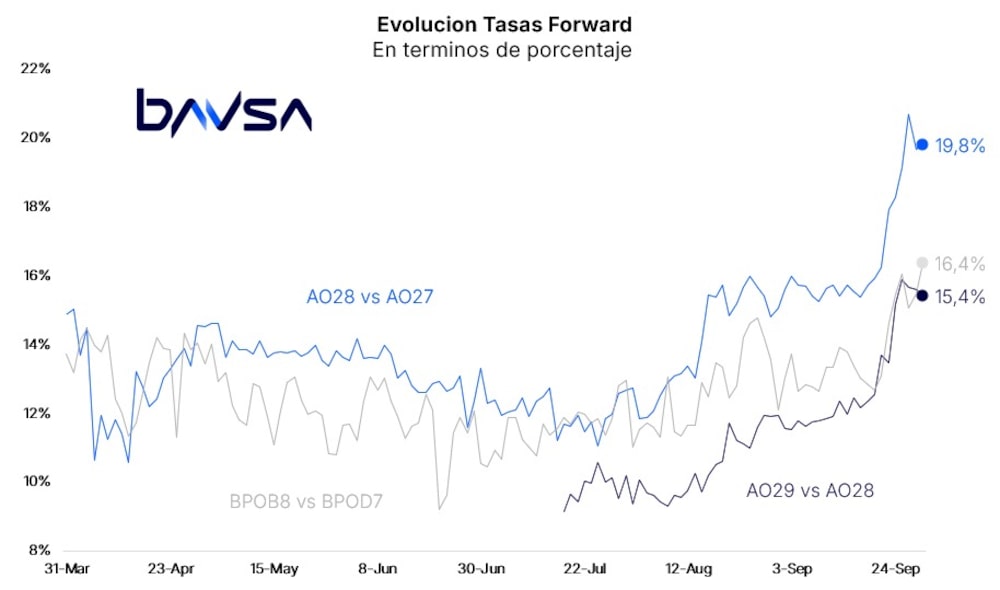
La directora ejecutiva de Eco Go, Marina Dal Poggetto, dijo este martes en un webinar con clientes que la tasa forward entre el AO27 y AO28 reflejaba que el programa financiero no está cerrado. La escalda reciente, agregó el miércoles la consultora, reduce las chances de retomar la agenda de colocaciones locales.
Ocurre que el programa financiero presentado a principios de julio contemplaba la colocación de deuda en dólares en el mercado local por US$6.000 millones en 2026 y US$5.000 millones adicionales en 2027.
Pero desde fines de agosto, la Secretaría de Finanzas pausó la búsqueda de dólares en el mercado local para no convalidar las tasas de dos dígitos que alcanzaron los Bonares AO29, el instrumento de deuda con vencimiento en octubre de 2029 que el equipo económico comenzó a ofrecer en julio tras agotar el cupo de US$2.000 millones que dispuso para el AO27 y AO28.
VER MÁS: Caputo mantiene en pausa su estrategia para sumar dólares y estirar vencimientos de deuda en pesos
“Si el costo de financiamiento sigue subiendo, conseguir esos dólares en el mercado local va a ser cada vez más caro”, explica Rocío Bisang, economista de GMA Capital.
Además, con el riesgo país encima de los 600 bps, la salida al mercado internacional luce cada vez menos probable, lo que hace que el esquema termine dependiendo mucho más de la capacidad del BCRA de acumular de reservas, indica.
Martín de la Fuente, analista de BAVSA, coincide con esa visión. Si bien recuerda que “el contexto internacional no ayuda”, con el Treasury a 10 años operando en torno al 5,25%, niveles no vistos desde 2007, y que no debe perderse de vista que la tasa forward del AO27/AO28 “está contaminada por el canje alto y los MEPs atrapados, lo que deja al AO27 artificialmente caro”, el economista también cree que “esta dinámica complica el programa financiero”.
“El plan para 2027 contempla necesidades por US$24.900 millones, con dos fuentes que hoy se muestran más restringidas que cuando se diseñó el esquema: US$4.900 millones de compras de dólares al BCRA y US$5.000 millones de colocaciones de Bonares en el mercado local”, dijo.
Y agregó: “Si el mercado no absorbe esos US$5.000 millones a tasas razonables, el programa pierde uno de sus pilares y la presión termina cayendo sobre las reservas, que como vimos en septiembre ya muestran un ritmo de acumulación muy por debajo del primer semestre”.
Riesgo país, programa financiero y “opcionalidades”
Los supuestos del programa financiero que restan por despejarse no se detienen solo en las colocaciones de Bonares en el mercado local.
Amilcar Collante, economista de Profit Consultores, calculó que los dólares que faltan para cerrar el programa financiero 2027 podrían ascender hasta US$14.200 millones. A los mencionados US$5.000 millones de colocaciones en Bonares, sumó US$2.300 millones del saldo del programa financiero 2026 (de los US$3.700 millones que contemplaba el programa), US$4.900 millones de compras de dólares al BCRA, y US$2.000 millones de ‘otras fuentes de financiamiento’.
En un escenario de estrés, desde Eco Go ven que el gap podría ser incluso superior.
Tobías Pejkovich, economista de Facimex Valores, agrega que la reciente suba del riesgo país a niveles de 600 puntos básicos “resta grados de libertad en el manejo del programa financiero 2027”.
Si bien dice que hace tiempo observan al programa “como algo cerrado, dado el margen para usar reservas netas”, señala que la suba del índice que mide JPMorgan dificulta el retorno de Argentina a los mercados internacionales de deuda, una alternativa que si bien no es condición necesaria para cerrar el programa financiero en moneda extranjera del 2027, sí ofrecía “una opción” para reducir el uso de otras alternativas o, eventualmente, de reservas netas.
Para el analista, en el último trimestre de 2026 podría abrirse “la última ventana de oportunidad” para colocar deuda en los mercados globales antes de la elección, aunque para ello las condiciones financieras deberían mejorar. “En 2027 sería mucho más difícil considerando que la experiencia histórica reciente muestra que el EMBI Argentina no suele comprimir en años electorales”, recordó.
En paralelo, Pejkovich añadió que “la suba del riesgo país pone cuesta arriba la emisión de Bonares”, que ya contemplaban un supuesto desafiante para un año electoral y considerando la magnitud del mercado local. “En este marco, no descartó que el Gobierno recurra a fuentes alternativas de financiamiento, frente en el que mostró gran capacidad durante los últimos años con los repos y los préstamos garantizados”, dijo.
Matías Fernández, jefe de research en Aurum Valores, tampoco cree que la suba reciente del riesgo país pueda “poner en cuestionamiento la solidez del programa financiero” dado que solo afectaría en caso de que necesitaran salida a los mercados para el repago.
“Las necesidades podrían ya cubrirse con las fuentes previstas. Sin embargo, aunque no esté bajo amenaza, sí puede quitarle la opcionalidad de continuar con emisiones de Bonares (o, en caso de hacerlo, pagar una sobretasa)”, expresó.
VER MÁS: Mercado bursátil argentino empieza a reflejar el crecimiento desigual de la economía de Milei
Desde el Gobierno, sin embargo, continúan reiterando que el programa financiero de 2026 y 2027 “está cerrado” e incluso aseguran estar “armados hasta los dientes para enfrentar el riesgo kuka”, tal como aseguró Milei la semana pasada en Estados Unidos.
El ministro Luis Caputo, en tanto, brindó el martes detalles sobre la “bazuca de reservas” mencionada recientemente por el presidente Milei para contener episodios de volatilidad cambiaria en la antesala electoral.
Estimó compras de reservas por US$20.000 millones este año, un swap de US$20.000 millones con China, del que aseguran disponer de US$8.000 millones pese a que el tramo activo renovado en agosto ascendía a US$5.000 millones, un swap de US$20.000 millones con EE.UU. y US$15.000 millones de “munición” para intervenir en futuros, por encima del límite de US$9.000 millones que economistas privados asignan como tope para esa posición.