Bloomberg Línea — Las materias primas agrícolas cerraron un tercer trimestre marcado por fuertes diferencias entre productos, con el clima, las restricciones de oferta, las disrupciones comerciales y la demanda como principales fuerzas detrás de los precios.
Ver más: Acción de Nike cae a precios de 2013 y va camino a su peor año bursátil: 5 claves que lo explican
El avance fue general en los grandes cultivos. El Bloomberg Agriculture Spot Index ganó 13% entre julio y septiembre, su mayor incremento trimestral desde 2022, mientras los problemas del Mar Negro dificultaron los flujos de granos.
La presión llegó también desde el clima. El trigo y el maíz enfrentaron riesgos productivos en Estados Unidos y Europa, mientras El Niño amenazó otras cosechas. En septiembre, el índice mundial de alimentos de la FAO aumentó 1,5%.
“Estamos viendo una acumulación persistente y cada vez más generalizada de los precios mundiales de las materias primas”, afirmó Maximo Torero, economista jefe de la FAO.
Azúcar, trigo y maíz encabezaron las presiones alcistas
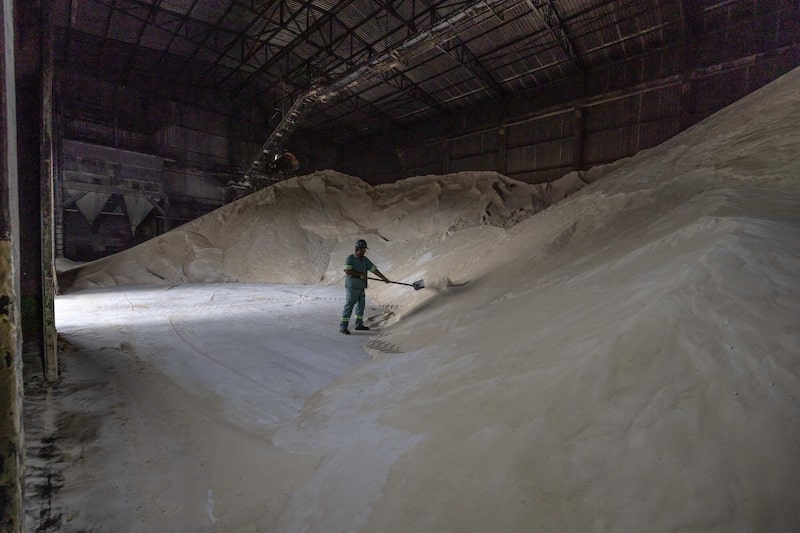
El azúcar subió más de 18% y estuvo entre los contratos con mayores avances. El mercado incorporó menores perspectivas de producción en la Unión Europea, Tailandia e India, además de interrupciones de la cosecha brasileña por lluvias.
La presión se hizo más visible al cierre del trimestre. El índice de azúcar de la FAO aumentó 6,1% mensual en septiembre, mientras las condiciones asociadas con El Niño añadieron riesgos a las cosechas asiáticas.
Arkady Gevorkyan, analista de Citi, explicó que “los riesgos de oferta continúan aumentando en varias regiones productoras clave, mientras que la decisión de India de autorizar importaciones de un millón de toneladas de azúcar crudo libres de aranceles refuerza nuestra opinión de que los inventarios internos son sustancialmente más ajustados de lo informado oficialmente”.
→ Suscríbete al newsletter Línea de Mercado, una selección de Bloomberg Línea con las noticias bursátiles más destacadas del día.
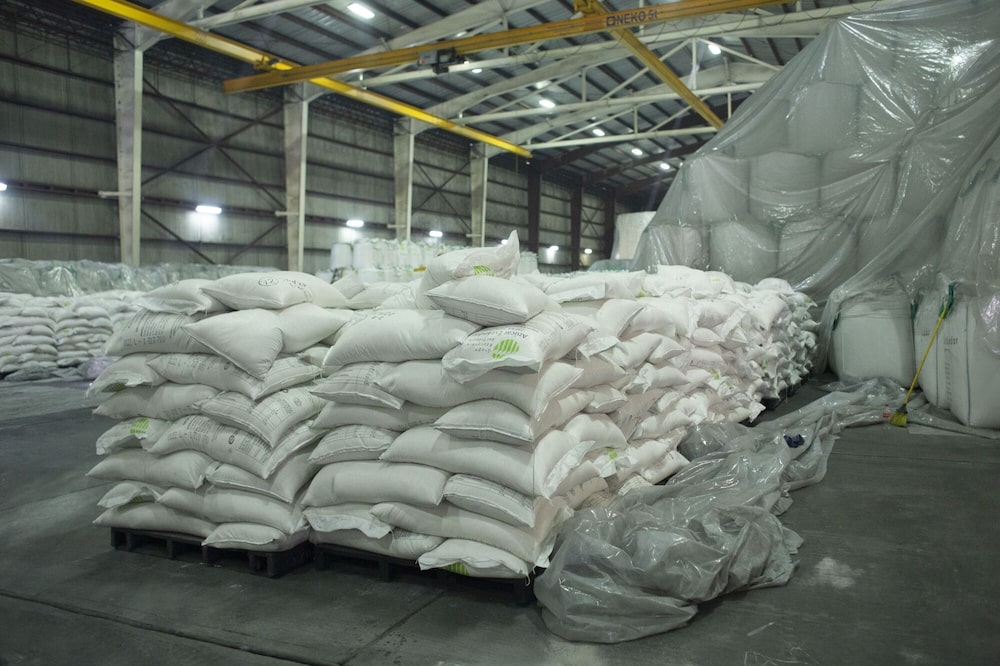
La harina de soja para diciembre de 2026 ganó 17,74% y fue la segunda materia prima agrícola que más subió en el trimestre, impulsada por la fortaleza de la demanda externa del complejo de la soja y una aceleración de los embarques estadounidenses.
El USDA elevó en septiembre su previsión de exportaciones de soja de Estados Unidos en 25 millones de bushels, hasta 1.690 millones, pese a que también aumentó su estimación de producción a 4.500 millones de bushels.
La fortaleza exportadora se reflejó en las inspecciones. Al 24 de septiembre acumulaban 104,5 millones de bushels, 25,7% más que un año antes y el ritmo más alto en seis años, según Mike Castle, analista de StoneX.
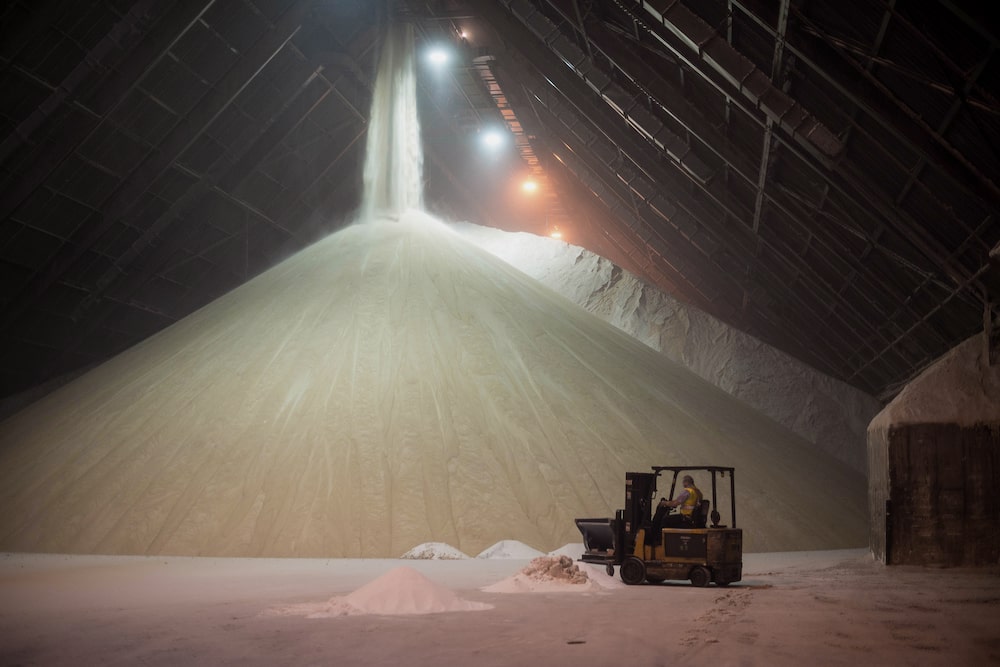
El trigo de molienda para septiembre de 2026 subió 15,96% tras encontrar respaldo en las dificultades logísticas del Mar Negro y el deterioro de las perspectivas europeas por el calor y la sequía. Según la FAO, los precios mundiales del trigo avanzaron 2,6% en agosto.
El maíz para septiembre ganó 14,85% y también respondió a menores expectativas de cosecha. StoneX redujo su estimación de rendimiento estadounidense de 184,8 a 182,9 bushels por acre, mientras el USDA recortó después la producción en 5,4 millones de toneladas.
La FAO añadió otros factores: menor disponibilidad brasileña, perturbaciones comerciales en el Mar Negro y costos elevados. En septiembre, los precios mundiales del maíz subieron 5,6% mensual y alcanzaron su mayor nivel en más de tres años.
Ver más: Elecciones en Brasil: qué se juega el real, los bonos y las acciones entre Lula y Bolsonaro
El trigo duro rojo de invierno de Kansas City para diciembre de 2026 subió 14,48% y completó el grupo. Kansas State University vinculó la fortaleza a una oferta doméstica limitada por la sequía y a la menor superficie sembrada registrada desde 1919.
El contrato cercano acumulaba hacia mediados de septiembre un avance de alrededor de 56% interanual. Sin embargo, las mayores cosechas en otros países restringían la competitividad de las exportaciones estadounidenses.
Madera y jugo de naranja lideraron las caídas
En el extremo contrario, la madera para noviembre de 2026 cayó 13,89%. La debilidad de la construcción residencial estadounidense pesó sobre el contrato, con la confianza de los constructores en 32 puntos en septiembre, su menor nivel desde septiembre de 2025.
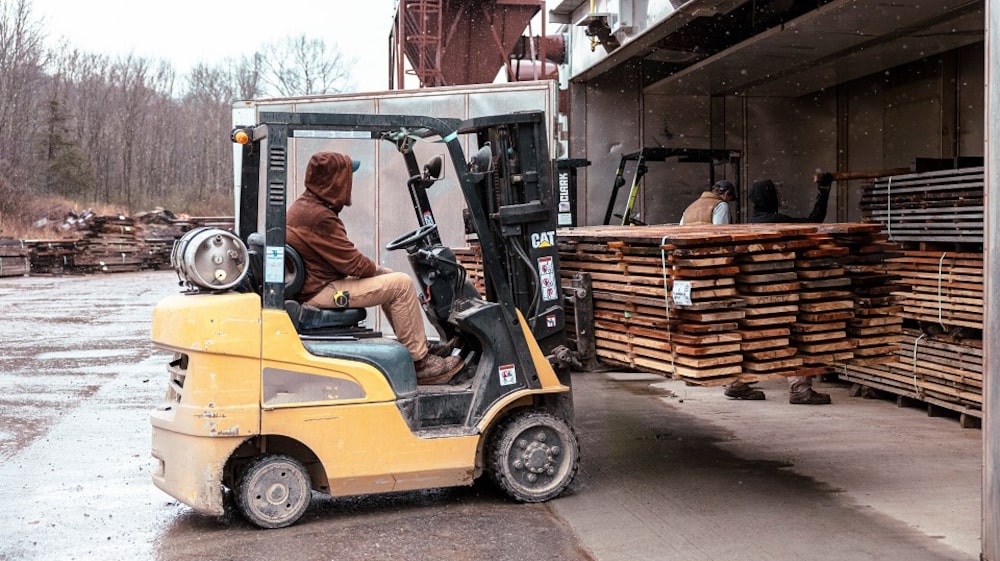
El 38% de los constructores redujo precios y 66% utilizó incentivos de venta. Bill Owens, presidente de la NAHB, explicó que “el tráfico de compradores se ha debilitado en gran parte del país, principalmente debido al aumento de las tasas hipotecarias”.
El jugo de naranja para septiembre de 2026 perdió en el trimestre 9,78%. El movimiento coincidió con mejores perspectivas para la oferta brasileña destinada a procesamiento, aunque los inventarios mundiales continuaban en niveles históricamente bajos.
Durante el trimestre, Fundecitrus elevó en 3,1% su estimación para la cosecha 2026/27 del cinturón citrícola de São Paulo y Minas Gerais, hasta 263,15 millones de cajas. La revisión respondió principalmente a un mayor peso de las frutas, favorecido por las lluvias registradas durante el desarrollo de la cosecha.
Ver más: Citi ve al bitcoin en US$113.000 y eleva su pronóstico para el ether: ¿por qué?
El USDA proyectó 10,955 millones de toneladas de naranjas entregadas a procesadores, frente a 10,54 millones en la campaña anterior. La producción brasileña de jugo se estimó en 1,032 millones de toneladas, desde cerca de 1,013 millones.
La corrección alcanzó al mercado ganadero
El ganado de engorde para noviembre de 2026 retrocedió 6,24%. Los futuros corrigieron desde niveles elevados y recibieron presión adicional de las expectativas sobre el regreso del ganado mexicano al mercado estadounidense.
Derrell S. Peel, especialista de Oklahoma State University, indicó que “los mercados de ganado y carne de res sufrieron una corrección considerable en julio”. Las noticias sobre la prevista apertura de la frontera mexicana añadieron presión al final de ese mes.
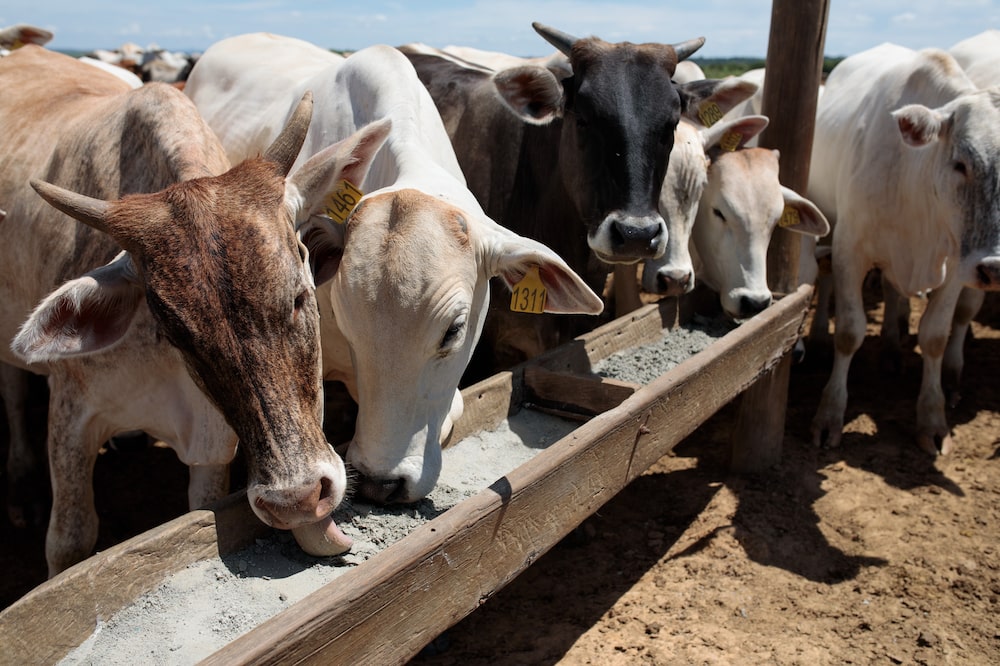
El ganado en pie para diciembre de 2026 bajó 5,79%. El USDA indicó que los precios siguieron descendiendo desde los máximos de primavera y anticipó que una ampliación temporal de la cuota libre de arancel para carne magra impulsaría las importaciones.
La caída, sin embargo, convivió con una oferta todavía restringida. El USDA mantuvo su diagnóstico de un sacrificio de ganado históricamente bajo y proyectó una menor producción de carne de res tanto para 2026 como para 2027.
Los cerdos magros para diciembre de 2026 cedieron 5,70%. El USDA atribuyó parte del movimiento a la demanda débil de carne de cerdo en septiembre y redujo sus previsiones de exportaciones para 2026 y 2027.
La agencia vinculó esos recortes con una competencia internacional más fuerte y una menor demanda por carne de cerdo estadounidense en mercados externos relevantes, una variable que seguirá condicionando las perspectivas del sector.