Bloomberg Línea — Brasil llega a las elecciones presidenciales con el real, la renta fija y la bolsa expuestos a un mismo factor: la lectura que hagan los inversionistas sobre el rumbo fiscal que emerja de las urnas y sus efectos sobre las tasas de interés.
Ver más: Lula y Bolsonaro van a las urnas: hasta dónde puede llegar el real ante la presión fiscal
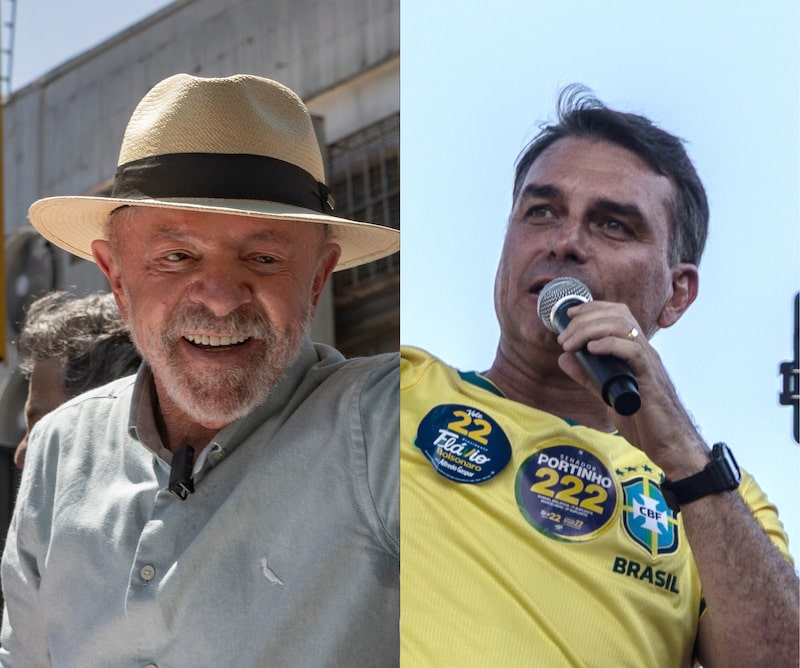
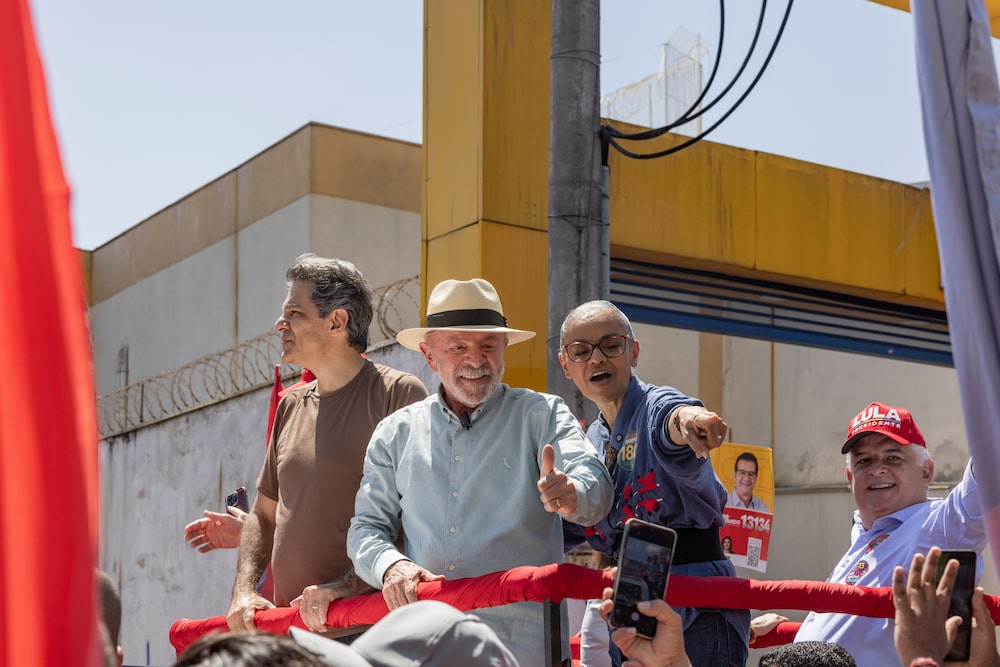
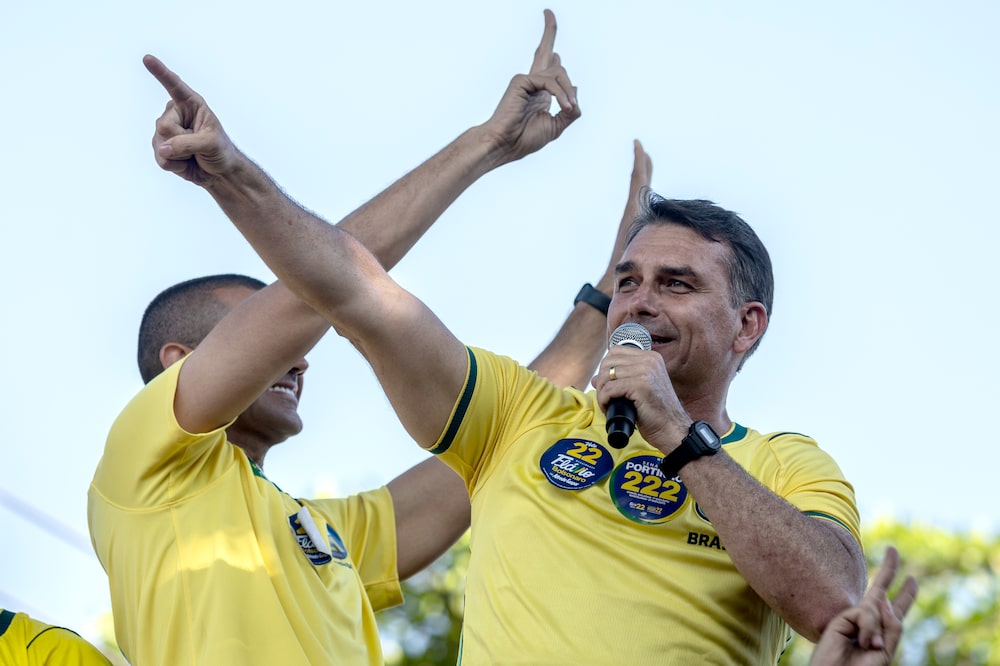
La carrera entre Luiz Inácio Lula da Silva y Flávio Bolsonaro permanece reñida y existe la posibilidad de una segunda vuelta. Para los mercados, la atención se extiende al Congreso y a la capacidad del próximo gobierno para ejecutar su programa económico.
La elección encuentra además a Brasil dentro de un ciclo de flexibilización monetaria. El Banco Central recortó en septiembre la Selic en 25 puntos básicos, a 13,75%, aunque UBS considera que el alcance de futuras reducciones dependerá de las expectativas de inflación, el real y el riesgo fiscal.
Para los analistas del banco suizo, “la credibilidad fiscal, más que la evolución cíclica, determinará en última instancia la dirección de las primas de riesgo de los activos brasileños”. La reacción inicial, por tanto, no necesariamente definirá la trayectoria posterior que tendrán.
¿Qué puede mover al real?
El real brasileño (USDBRL) conserva el respaldo de uno de los mayores carry entre las principales monedas emergentes, según UBS. A ello se suman las exportaciones de materias primas y una posición externa que el banco considera robusta.
La cuenta corriente muestra parte de ese soporte. El déficit acumulado de 12 meses se redujo a US$62.900 millones, equivalentes a 2,49% del PIB, frente a US$75.900 millones y 3,51% del PIB un año antes.
El contrapeso proviene de la política fiscal. UBS anticipa una depreciación gradual del real, no un ajuste desordenado, porque considera que el carry ofrece respaldo, pero la incertidumbre política y la dinámica de la deuda limitan una apreciación sostenida.
Así se ha comportado el tipo de cambio en Brasil
Goldman Sachs (GS) destaca que “las tasas reales son ahora más altas que antes de cualquier otra elección brasileña desde 2010”. La firma agrega que la mejora de los términos de intercambio durante el año también ha respaldado al real.
Eso no elimina el potencial de volatilidad. Goldman calcula que un tipo de cambio de BRL$4,80 sería consistente con la desaparición de la prima fiscal residual originada en 2024 y sitúa entre BRL$4,50 y BRL$4,80 su rango bajo un resultado percibido como favorable a la consolidación fiscal.
En el sentido contrario, el banco utiliza BRL$5,40 como referencia asociada a la prima fiscal de septiembre de 2024 y BRL$5,80 con la observada en diciembre de ese año. Son escenarios de valoración y no pronósticos sobre el resultado electoral.
→ Suscríbete al newsletter Línea de Mercado, una selección de Bloomberg Línea con las noticias bursátiles más destacadas del día.
Morgan Stanley (MS) trazó en agosto una dispersión todavía mayor. Su escenario de mejora fiscal situaba al tipo de cambio en BRL$4,50 y el adverso en BRL$6,00, mientras el caso base se ubicaba en BRL$5,25.
La historia reciente también muestra que el primer movimiento puede revertirse. Goldman recuerda que el real ganó 4,5% en la primera sesión posterior a la primera vuelta de 2022, pero el descenso inicial del tipo de cambio terminó revirtiéndose antes de la segunda vuelta.
En 2018, la caída acumulada llegó a cerca de 10% antes de la segunda vuelta. Para Goldman Sachs, esto muestra que “el mercado cambia rápidamente su foco hacia los resultados concretos, incluidos los nombramientos del gabinete y la implementación de políticas”.
La deuda entra en la ecuación
La renta fija concentra buena parte de la transmisión entre las elecciones y la economía. Goldman Sachs considera que las tasas locales presentan la mayor asimetría entre los activos brasileños, debido a la prima incorporada en la curva y al peso del costo financiero sobre las cuentas públicas.
Su cálculo parte de un déficit fiscal cercano a 10% del PIB y un déficit primario alrededor de 0,6%. Más de la mitad de la deuda pública doméstica está directamente indexada a la Selic y sus vencimientos promedio son relativamente cortos.
Esa estructura hace que una reducción sostenida de tasas pueda trasladarse con rapidez al servicio de la deuda. Goldman estima ahorros fiscales acumulados equivalentes a entre 2 y 3,7 puntos porcentuales del PIB, según la trayectoria que siga la tasa de política monetaria.
La relación también funciona en sentido contrario. Un deterioro fiscal puede presionar al real, elevar las expectativas de inflación y restringir el margen del Banco Central para reducir la Selic, prolongando el costo financiero que pesa sobre la propia deuda pública.
Morgan Stanley advertía desde agosto que “Brasil no enfrenta un problema inmediato de solvencia, pero estabilizar la deuda se vuelve cada vez más difícil a medida que el crecimiento se desacelera y las tasas de interés permanecen elevadas”.
UBS ofrece otra fotografía de esa presión. La deuda pública bruta alcanzó 82,5% del PIB, o BRL$10,95 billones, mientras el déficit nominal acumulado de 12 meses llegó a 9,3% del PIB.
El banco reconoce una mejora reciente del balance primario, aunque advierte que “el gasto rígido e indexado limita un ajuste rápido, y es poco probable que las medidas temporales de ingresos estabilicen la deuda sin cambios estructurales en el gasto público”.
¿Qué acciones son más sensibles?
La bolsa brasileña llega a la votación después de recuperar terreno. Goldman Sachs calculaba al cierre de septiembre un avance del Ibovespa cercano a 10% desde los mínimos de mediados de agosto y de 13% en el año, impulsado recientemente por sectores domésticos sensibles a las tasas.
Citi (C) también organiza su lectura bursátil alrededor de tasas, política fiscal, regulación y participación del Estado, más que del resultado electoral por sí solo. Sus selecciones representan sensibilidades relativas dentro de la cobertura del banco.
Ver más: El ‘efecto peso colombiano’: cuánto puede subir el real tras las elecciones, según Goldman
Para Andre Mazini, Piero Trotta y Kiepher Kennedy, de Citi, “una estrategia creíble de consolidación fiscal será crítica para estabilizar la trayectoria de la deuda, anclar las expectativas de inflación y crear espacio para una caída sostenida de las tasas de interés”.
En vivienda, Citi identifica a Cury Construtora (CURY3) por su exposición a Minha Casa, Minha Vida dentro de una continuidad de los programas sociales. Para el segmento de ingresos medios y altos, la trayectoria de la Selic adquiere un peso mayor.
Cyrela (CYRE3) aparece entre las compañías con mayor sensibilidad a una caída de tasas, junto con Eztec (EZTC3) dentro del sector. Menores costos hipotecarios podrían ampliar la capacidad de compra y favorecer la demanda y venta de inventarios terminados.
El vínculo se extiende al mercado de capitales. XP (XP), B3 (B3SA3) y BTG Pactual (BPAC11) figuran entre las exposiciones que Citi asocia a condiciones financieras más favorables, mientras la evolución de la tasa también diferencia la sensibilidad dentro del consumo.
Citi considera relativamente más resistentes a Smart Fit (SMFT3), Vivara (VIVA3) y Lojas Renner (LREN3) si las tasas permanecen altas por más tiempo. Assaí (ASAI3), Azzas (AZZA3), Natura (NATU3) y Magazine Luiza (MGLU3) presentan mayor exposición.
Morgan Stanley también encuentra una elevada sensibilidad sectorial. Vale (VALE3), Embraer (EMBJ3), Gerdau (GGBR4) y Suzano (SUZB3) aparecen entre las exposiciones vinculadas a ingresos en moneda fuerte, mientras Itaú (ITUB4) figura entre las financieras que pueden beneficiarse relativamente de tasas altas.
Ver más: Las 10 acciones que prefiere Citi si gana Lula o Bolsonaro en las elecciones de Brasil
Petrobras (PETR4) añade otra variable. Citi considera que petróleo, minería y acero no responden de manera uniforme a la elección, mientras las compañías de materias primas mantienen además una dependencia relevante del petróleo, los minerales y el contexto internacional.
Después de las urnas, el mercado tendrá que observar la composición del Congreso, las primeras definiciones fiscales y la reacción de las expectativas de inflación. También será relevante cuánto espacio identifica el Banco Central para extender el ciclo de recortes de la Selic.
Para el real, la cuestión será cuánto del carry puede conservarse sin que aumente la prima fiscal. Para los bonos, será la trayectoria esperada de las tasas. En la bolsa, esa combinación determinará qué sectores reciben el mayor impacto del cambio en el costo de capital.