Bloomberg — DoorDash Inc. (DASH) acordó comprar a su rival Instacart en una operación que valora a la compañía en unos US$17.000 millones, la señal más reciente de consolidación en un mercado de reparto cada vez más competitivo.
DoorDash pagará US$65 por acción en efectivo y acciones, según anunció el jueves, al tiempo que presentó sus ganancias del tercer trimestre antes de lo previsto. Esto representa una prima del 26% sobre el precio de cierre de las acciones de Instacart el 22 de octubre, el último día de negociación antes de que Bloomberg News y The Information informaran que la empresa de reparto de comestibles estaba explorando una venta. Bloomberg informó a principios de esta semana que DoorDash e Instacart se encontraban en negociaciones avanzadas para un acuerdo.
Ver más: DoorDash estrena agente de IA para pedir comida por texto en Mensajes de Apple
DoorDash tiene previsto utilizar su tesorería y un préstamo de JPMorgan Chase & Co. (JPM) para financiar la adquisición, y ha declarado que su objetivo es obtener calificaciones de grado de inversión. Se espera que la operación se cierre a finales de 2027 o en el primer semestre de 2028, momento en el que DoorDash tiene previsto conservar la marca, los productos tecnológicos empresariales y la aplicación de Instacart.
El segmento de las aplicaciones de reparto recibió un impulso durante los confinamientos de la pandemia, pero ese impulso se ha ralentizado desde entonces y el sector se ha consolidado. Durante ese tiempo, DoorDash se ha embarcado en una oleada de adquisiciones. El año pasado completó la compra de la empresa británica Deliveroo, además de adquirir la empresa de tecnología para el sector hostelero SevenRooms Inc. y la empresa de tecnología publicitaria Symbiosys. Asimismo, en septiembre acordó la compra del negocio de restauración universitaria de Grubhub. Uber Technologies Inc., que en su momento mantuvo conversaciones para adquirir Instacart, firmó en julio un acuerdo para adquirir la empresa alemana Delivery Hero SE con el objetivo de expandirse a nivel internacional.
Instacart, con sede en San Francisco, salió a bolsa en 2023, tras el auge registrado durante la pandemia. Últimamente se ha enfrentado a una mayor competencia por parte de rivales que han ampliado su actividad más allá de la comida para llevar de restaurantes para ofrecer la entrega de otros productos.
DoorDash busca competir con Walmart y Amazon con la compra de Instacart
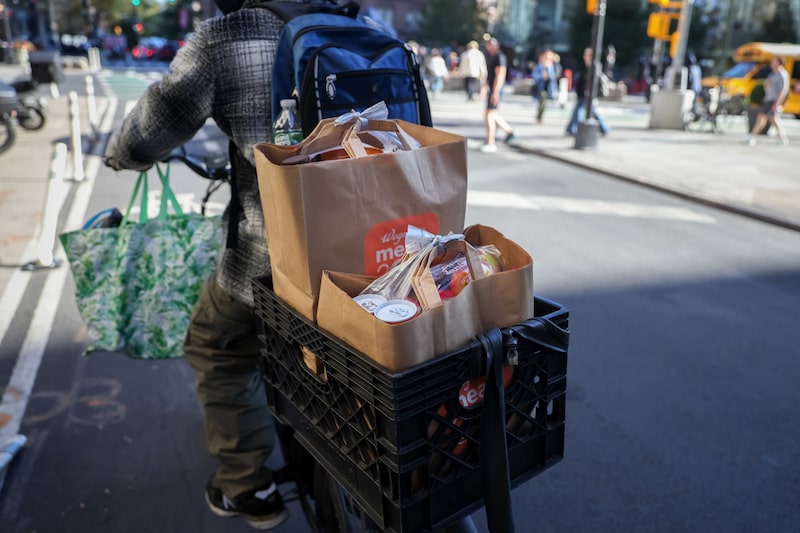
Para DoorDash, que ya es la aplicación líder en reparto de comida a domicilio en EE.UU., la adquisición de Instacart impulsará su segmento de reparto de comestibles, que el cofundador y CEO, Tony Xu, describió recientemente como la parte del negocio que crece más rápidamente. La operación también situaría a DoorDash en una mejor posición para competir con gigantes del comercio minorista como Walmart Inc. (WMT) y Amazon.com Inc. (AMZN), que han dado mayor prioridad a los pedidos de comestibles en línea.
Ver más: DoorDash y Uber amplían su alianza de entrega con Costco y crece la competencia con Instacart
“La venta de comestibles en línea es uno de los aspectos más difíciles de gestionar correctamente”, declaró Xu. “Instacart lleva años perfeccionando este servicio para los supermercados, mientras que DoorDash ha desarrollado una red de reparto y una tecnología en la que las tiendas locales confían a diario. Juntos, podríamos ofrecer a las tiendas de todos los tamaños más herramientas y liberar todo el potencial del reparto de comestibles”.
Una vez completada la adquisición de Instacart, los clientes suscritos a DashPass e Instacart+ pagarán una única cuota de suscripción en lugar de dos. En cuanto a los repartidores, que son autónomos, DoorDash ha indicado que podrán seguir eligiendo si aceptan pedidos de DoorDash o si se limitan a atender únicamente las solicitudes de compra de Instacart. Y en lo que respecta a los comerciantes, DoorDash ha señalado que el acuerdo eliminaría los acuerdos de exclusividad que las tiendas de alimentación tenían con las plataformas de reparto.
El negocio de publicidad y tecnología de back-end de Instacart, con márgenes más altos, reforzaría los esfuerzos recientes de DoorDash por ofrecer herramientas empresariales para la gestión de publicidad en restaurantes y comercios. Entre los clientes empresariales de Instacart se encuentra Costco Wholesale Corp., que ha utilizado la tecnología de Instacart para impulsar los pedidos en línea en algunas zonas de Norteamérica y Europa. Si bien los ingresos por transacciones siguen representando la mayor parte de los ingresos totales de Instacart, las ventas del segmento de publicidad y servicios empresariales representaron el 30% en el tercer trimestre y experimentaron un crecimiento más rápido.
Sin embargo, no todas las apuestas B2B de Instacart han dado sus frutos. La empresa ha anunciado recientemente que dejará de ofrecer carros de la compra de alta tecnología a los supermercados, alegando el costo de desarrollo de la tecnología y “prioridades contrapuestas” para sus clientes minoristas.
Resultados trimestrales de DoorDash superan las expectativas de Wall Street
El jueves, DoorDash también presentó sus resultados del tercer trimestre, que satisfacían a Wall Street, y ofrecían un avance de la demanda de los consumidores en cuanto a servicios de reparto antes de que Uber publique sus resultados la próxima semana.
Ver más: El S&P 500 y el Nasdaq caen con el desplome de Alphabet tras nuevas dudas sobre la IA
El valor bruto de los pedidos —un indicador clave que incluye el valor total en dólares de los pedidos, incluidos impuestos, propinas, cuotas de membresía y otros cargos al consumidor— creció un 36%, hasta alcanzar los US$33.900 millones, superando la estimación promedio de los analistas de US$33.700 millones. El total de pedidos también superó las expectativas.
DoorDash estimó un valor bruto de pedidos para el cuarto trimestre de entre US$35.400 y US$36.400 millones. Esta cifra también superó las previsiones de los analistas.
Sin embargo, la compañía mantiene su previsión de realizar importantes inversiones en diversas iniciativas, incluyendo nuevas categorías de productos, mercados internacionales y su plataforma tecnológica. Las ganancias ajustadas antes de intereses, impuestos, depreciación y amortización se situarán entre US$900 millones y US$1.100 millones en el último trimestre del año. El punto medio se sitúa ligeramente por debajo de la estimación promedio de los analistas.
Lea más en Bloomberg.com