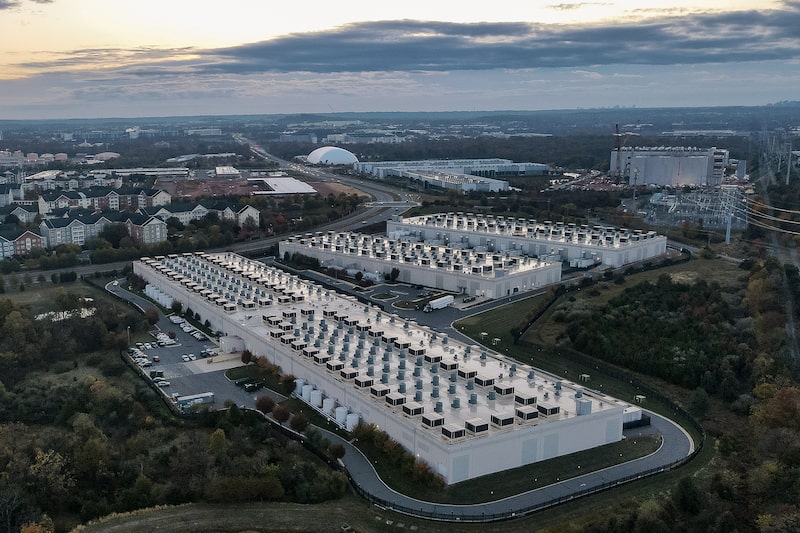
Bloomberg — El mercado de títulos respaldados por hipotecas comerciales, que durante mucho tiempo ha sido un pilar fundamental de la financiación de oficinas, viviendas y centros comerciales en Estados Unidos, se está viendo transformado por un auge de las operaciones relacionadas con centros de datos, lo que obliga a los inversores a hacer frente a un conjunto de riesgos totalmente nuevo.
Desde la disponibilidad de energía y las limitaciones de la red eléctrica hasta los requisitos en rápida evolución en materia de refrigeración y densidad de procesamiento, los compradores de CMBS se han visto empujados hacia ámbitos de suscripción que, históricamente, han tenido poco que ver con el sector inmobiliario comercial.
Incluso cuestiones habituales como la demanda y la estabilidad de los inquilinos están cambiando, ya que las instalaciones dependen de un puñado de hiperescaladores —a menudo herméticos— cuyas necesidades futuras pueden resultar difíciles de evaluar. Si dichos inquilinos se marchan al vencimiento de sus contratos de alquiler en los próximos años, la reconversión de edificios altamente especializados podría resultar costosa.
Ver más: Grupo de multimillonarios del sector de la IA lanza campaña a favor de los centros de datos
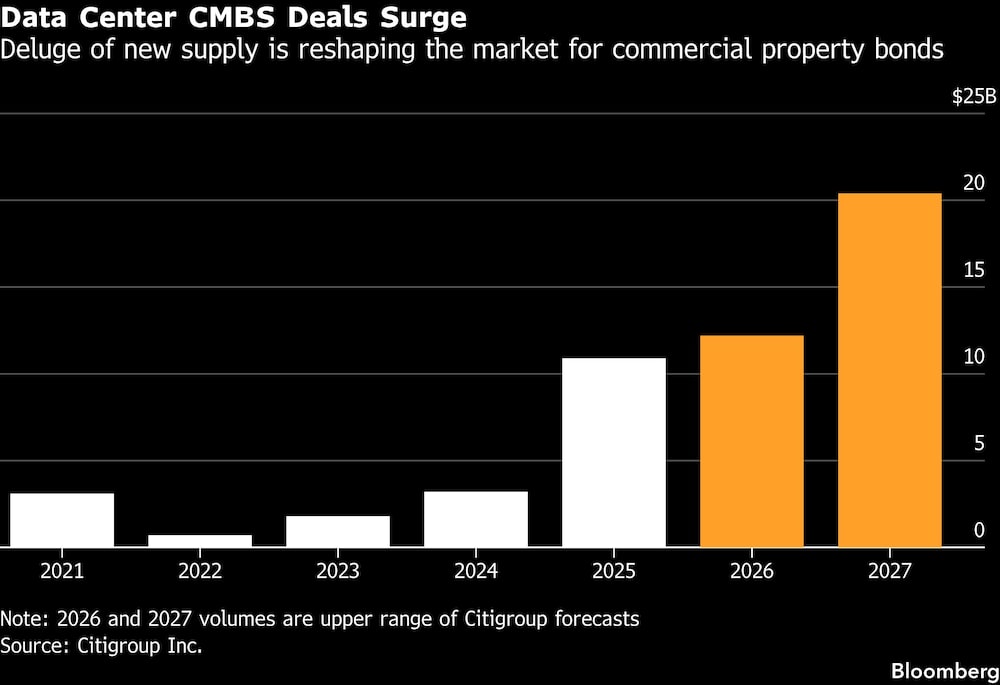
Desde principios de 2025 se han emitido CMBS de centros de datos por valor de unos US$17.000 millones, más del triple de la cantidad vendida en los dos años anteriores. Durante ese periodo, los centros de datos han crecido hasta representar aproximadamente el 8% de las nuevas operaciones de bonos inmobiliarios comerciales. Con miles de millones más en proyecto, los veteranos del sector están revisando rápidamente sus estrategias de evaluación de riesgos para intentar evitar cualquier posible crisis que pudiera dejar un agujero en sus carteras.
“Los auténticos centros de datos, que se miden en unidades de potencia de cálculo y megavatios, constituyen un universo totalmente diferente para los inversores inmobiliarios”, afirmó Alex Killick, director general sénior de CWCapital Asset Management. “Se trata de métricas que no se traducen fácilmente a lo que estamos acostumbrados. Resulta difícil volver a evaluar el riesgo años más tarde. Lo hacemos a diario con una operación de oficinas o con un CMBS hotelero. ¿Cómo se hace eso con un centro de datos dentro de dos años?”.
Ver más: Los centros de datos de IA se convierten en un nuevo riesgo electoral para Trump y los republicanos
Killick señaló que CWCapital está desarrollando un nuevo conjunto de pruebas de resistencia para el sector con el fin de intentar responder a esa pregunta.
Ese mismo dilema se hace patente en Axonic Capital, donde el gestor de carteras Steven Jury ha adoptado un enfoque prudente, manteniendo los centros de datos como una pequeña parte de la cartera de la empresa y haciendo hincapié en la diversificación entre inquilinos, usos y zonas geográficas. La mayoría de los CMBS de centros de datos se estructuran como operaciones de activo único y prestatario único (SASB), en las que una gran hipoteca —a menudo vinculada a una única instalación o complejo— respalda los bonos.
“Cuál será el valor de estos activos —y quién los necesitará— dentro de cinco, diez o veinte años” es la pregunta difícil, señaló Jury. “La tecnología, la demanda de los inquilinos y el panorama de la oferta pueden cambiar significativamente a lo largo de ese tiempo”.
Muchos de los riesgos que los compradores de CMBS han tenido que sopesar desde hace tiempo siguen vigentes, pero los factores que los determinan se presentan de forma muy diferente en el caso de los centros de datos.
Ver más: Qualcomm y Amazon sellan acuerdo de hasta US$60.000 millones por chips para centros de datos de IA
Tomemos como ejemplo los propios contratos de arrendamiento. Las cláusulas relativas a los costes de energía, los compromisos de capacidad mínima y el tiempo de inactividad determinan quién asume los gastos imprevistos, lo que puede reducir el efectivo disponible para el servicio de la deuda. Analizar minuciosamente esas condiciones también puede resultar más complicado, ya que los arrendatarios suelen insistir en que se mantenga la confidencialidad de su identidad y de otros detalles del contrato.
“Los inversores tradicionales en inmuebles comerciales saben cómo evaluar oficinas, apartamentos, almacenes y locales comerciales porque los contratos de arrendamiento suelen estar relativamente estandarizados y la información sobre los inquilinos es razonablemente transparente”, afirmó Ben Hunsaker, gestor de carteras de Beach Point Capital Management. “Los centros de datos son mucho más opacos”.
La ubicación es otro ejemplo. En lugar de evaluar los inmuebles en función de su proximidad al transporte, a los servicios o al centro de la ciudad, las ubicaciones privilegiadas son ahora aquellas que cuentan con acceso a electricidad barata y capacidad de transmisión disponible. Esas ventajas pueden determinar la competitividad de las instalaciones y su valor cuando venzan los préstamos.
Ver más: Brasil busca liderar los centros de datos de IA en América Latina en plena carrera electoral
La concentración de inquilinos y el riesgo de renovación de los contratos de alquiler también han cambiado. En una oficina o un piso, mitigar el riesgo suele ser tan sencillo como encontrar otro cliente. Sin embargo, en el caso de los centros de datos, resulta igual de crucial determinar si las instalaciones eléctricas y de refrigeración, diseñadas a medida, pueden siquiera dar cabida a otras empresas, y cuál sería el coste final de reformar una instalación en caso de que no puedan hacerlo.
Para los inversores en CMBS, esto plantea la posibilidad de un mayor gasto de capital, períodos más prolongados sin ingresos por alquiler y una recuperación más débil en caso de que un prestatario se encuentre en dificultades.
“Me resulta realmente muy, muy difícil comprender todos los matices de estos riesgos”, afirmó Stephen Buschbom, director de investigación aplicada y análisis de la empresa de datos Trepp. “Estas propiedades se parecen y se comportan más como infraestructuras y proyectos tecnológicos complejos que como inmuebles tradicionales”, señaló.
Ciclo de obsolescencia
Además, hay aspectos que resultan casi totalmente nuevos para los compradores de CMBS.
La rápida evolución de los chips de inteligencia artificial puede provocar un aumento drástico de los requisitos de energía y refrigeración. Por lo tanto, una instalación diseñada en torno a una generación de hardware podría quedar obsoleta en tan solo unos años, lo que reduciría su valor y dificultaría la refinanciación de su deuda.
“En el sector inmobiliario tradicional, se puede modelar un ciclo de obsolescencia en décadas. Los centros de datos son un caso completamente diferente”, señaló Killick. “Los chips que se instalaron hace seis meses podrían verse sustituidos por quién sabe qué. Solo eso ya dificulta enormemente la suscripción”.
Ver más: Microsoft busca tranquilizar a sus empleados por el impacto ambiental de sus centros de datos
El sector también se enfrenta a un nivel de oposición que rara vez se observa en otros ámbitos del sector inmobiliario comercial, lo que convierte a los centros de datos en un tema político de gran relevancia tanto a nivel local como nacional. La preocupación por los costes de los servicios públicos y la presión sobre las infraestructuras locales ha avivado las peticiones para restringir los nuevos proyectos en algunas comunidades, lo que hace que el futuro marco normativo sea especialmente difícil de predecir, según señalan los analistas del mercado.
Exceso de oferta
También persisten algunas preocupaciones ya conocidas, entre las que destaca el exceso de oferta. Las grandes empresas tecnológicas ya han emitido este año más de US$429.000 millones en deuda a nivel mundial para financiar la expansión de la inteligencia artificial. Si bien ese endeudamiento abarca mercados de renta fija que van mucho más allá de los CMBS, el cansancio de los inversores ante el auge de la financiación se está extendiendo a los bonos inmobiliarios.
Precisamente la semana pasada, el tramo con mejor calificación de un bono de US$356 millones respaldado por una instalación de 30 megavatios cerca de Elk Grove Village, en Illinois, se cotizó a un nivel notablemente más alto que las previsiones iniciales, lo que supone el tercer caso de este tipo en los últimos meses.
Ver más: La volátil demanda de energía de la IA está dañando sus propios centros de datos
De hecho, las operaciones de centros de datos con calificación AAA pagan ahora una media de 1,65 puntos porcentuales por encima de su índice de referencia de tipo variable, tras el aumento de sus primas de riesgo desde principios de año, frente a los 0,93 de los inmuebles de oficinas, los 1,05 de los comerciales y los 1,25 de los industriales, según datos de Barclays Plc (BCS).
Dada la gran cartera de proyectos que pronto necesitarán financiación, Citigroup Inc. (C) prevé que las emisiones aumenten aproximadamente un 50% el próximo año, hasta situarse entre los US$18.000 y los US$20.000 millones.
“El aumento de la oferta que prevemos para el próximo año plantea un riesgo a largo plazo de valoración a precios de mercado, especialmente si la demanda se vuelve más débil”, escribió Jeffrey Berenbaum, director de investigación de Citigroup Global Markets, en un informe a principios de este mes.
No obstante, la demanda de capacidad informática sigue superando con creces la oferta disponible, lo que contribuye a reforzar la confianza de los inversores en el sector.
No obstante, esa dinámica podría cambiar rápidamente, según señaló Bob Neighoff, gestor de carteras de Mariner Investment Group.
“En estos momentos, puede parecer que se cuenta con una demanda de inquilinos con calificación AA con contratos de arrendamiento de entre 15 y 30 años”, afirmó. “Pero si esos desaparecen, uno se queda con la pista de pickleball más grande del mundo”.
-Con la colaboración de Charles Williams.
Lea más en Bloomberg.com